Introduzione
Nel 2026 sono entrate in vigore importanti novità per i fondi pensione: cambiano le regole sulla destinazione del TFR, aumenta il limite dei versamenti deducibili e si ampliano le modalità con cui ricevere il capitale accumulato al termine della vita lavorativa. In questa guida breve vedremo prima come funziona un fondo pensione, poi le quattro principali novità del 2026, con particolare attenzione alle scelte da compiere quando si inizia un nuovo lavoro.
Come funziona un fondo pensione
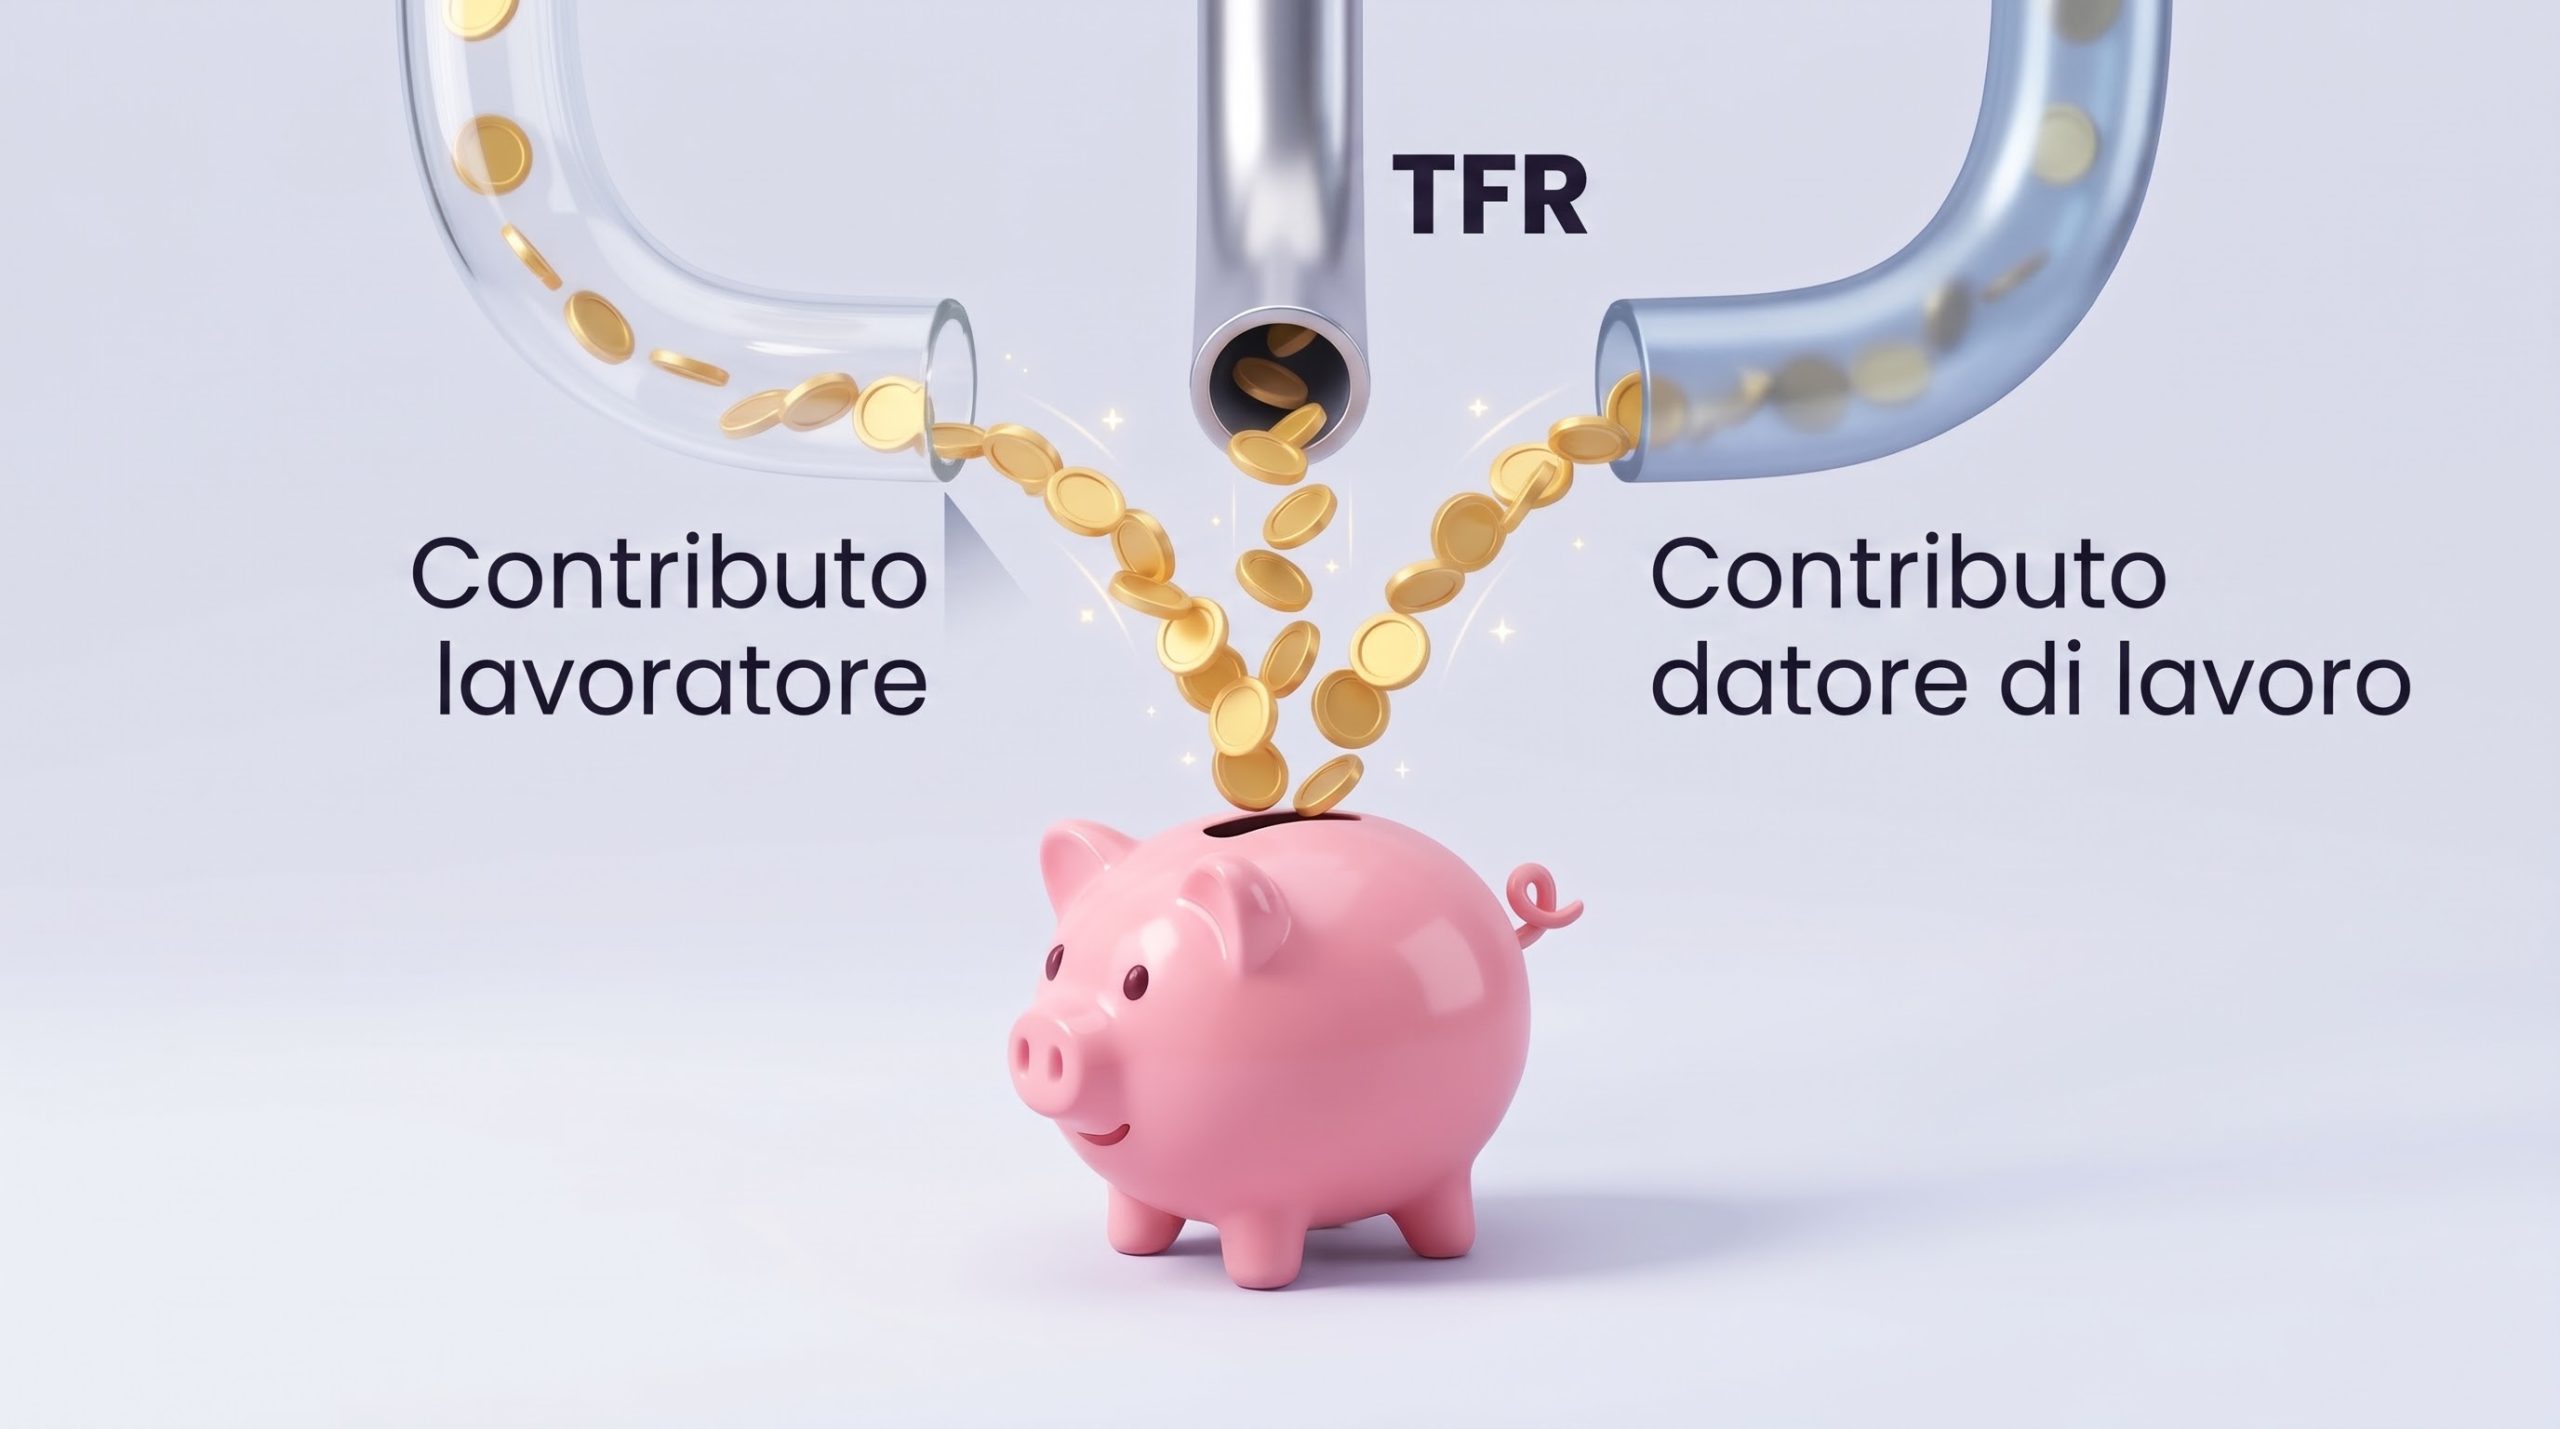
Un fondo pensione è un salvadanaio pensato per integrare la pensione dell’INPS quando smetterai di lavorare.
Può essere alimentato attraverso tre canali:
- Il TFR, se sei un lavoratore dipendente. Il Trattamento di Fine Rapporto, o “liquidazione”, si accumula durante il rapporto di lavoro. Puoi destinarlo al fondo pensione invece di lasciarlo in azienda.
- I contributi volontari. Puoi destinare al fondo una quota dello stipendio oppure, se sei autonomo, effettuare versamenti una tantum.
- Il contributo del datore di lavoro. Se versi la quota minima prevista dal tuo contratto, anche l’aziendaè tenuta a versare una quota aggiuntiva al fondo. È un contributo che si somma ai tuoi risparmi e al quale chi non aderisce rinuncia.
Rivalutazione del capitale e vantaggi fiscali.
I soldi versati nel fondo pensione non restano infruttiferi come in un salvadanaio domestico. Il fondo investe le somme raccolte secondo la linea che scegli, più prudente o più dinamica, con l’obiettivo di far crescere il capitale e contrastare gli effetti dell’inflazione. Inoltre, l’adesione alla previdenza complementare offre importanti vantaggi fiscali: i versamenti effettuati di tasca tua sono deducibili dal reddito entro il limite annuo previsto, riducendo l’IRPEF dovuta; al momento della pensione, alle prestazioni si applica una tassazione agevolata che parte dal 15% e può scendere fino al 9%, anziché le ordinarie aliquote IRPEF, che arrivano al 43%.
Le quattro principali novità del 2026
Le novità riguardano la deducibilità dei contributi, la scelta sulla destinazione del TFR, il trasferimento tra fondi e le modalità di erogazione delle prestazioni.
- Deducibilità: il limite sale a 5.300 euro. Dopo oltre vent’anni, il limite annuo dei versamentideducibili passa da164,57 euro — la conversione dei vecchi 10 milioni di lire — a 5.300 euro.Puoi quindi dedurre un importo maggiore e ridurre l’IRPEF dovuta. Il beneficio dipende dal reddito: per chi supera i 55.000 euro lordi annui, il risparmio indicato è di circa 2.300 euro, versando l’importo massimo deducibile.
- Nuovi assunti: 60 giorni per scegliere la destinazione del TFR. Il termine per decidere dove destinare il TFR si riduce da sei mesi a 60 giorni dall’assunzione. Se non comunichi la tua scelta entro questo periodo, scatta il silenzio-assenso: il TFR viene destinato automaticamente al fondo pensione di categoria previsto dal contratto nazionale.Vuoi lasciare il TFR in azienda? Devi comunicarlo espressamente per iscritto entro i 60 giorni.
- Trasferimento del fondo e contributo del datore di lavoro. In precedenza, il passaggio dal fondo di categoria a un fondo aperto comportava la perdita del diritto al contributo aziendale. Con le regole del 2026, dopo due anni di permanenza nel fondo di categoria puoi trasferire la posizione mantenendo il diritto al contributo del datore di lavoro.Si amplia così la possibilità di scegliere un fondo con rendimenti o servizi più adatti alle tue preferenze.
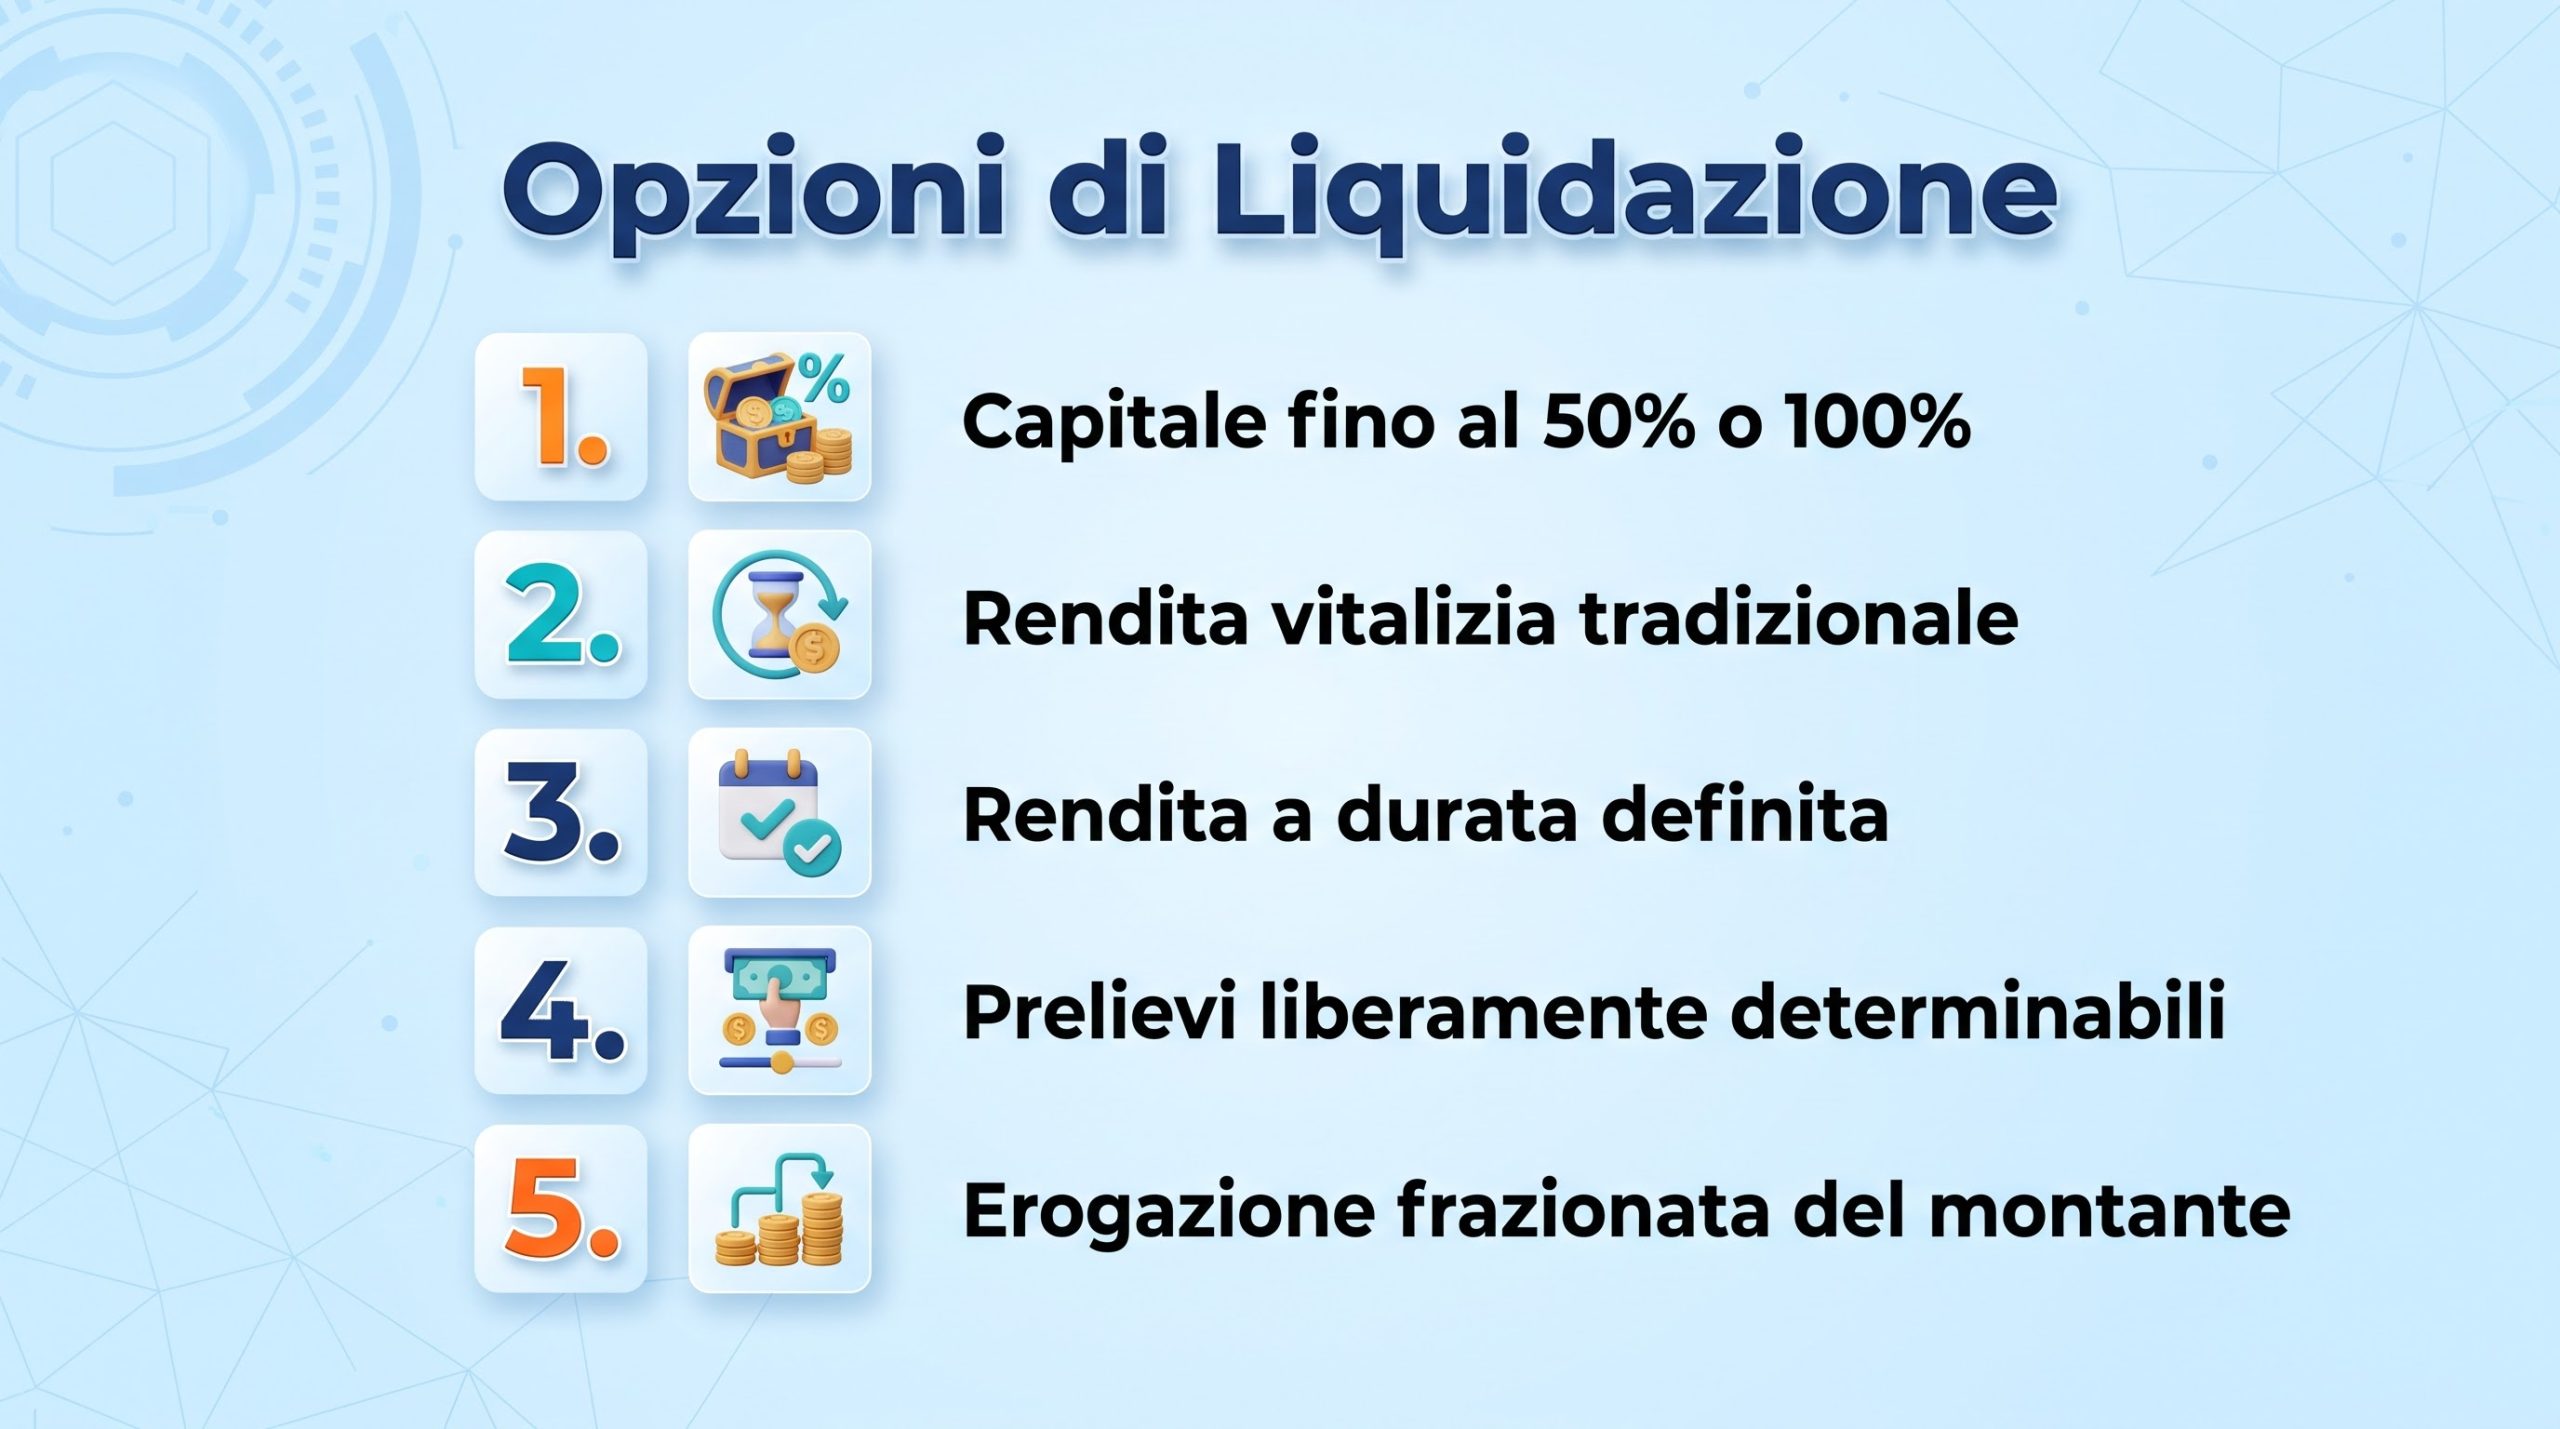
- Prestazioni: più flessibilità al momento della pensione. Come riceverai i risparmi accumulati? Le novità del 2026 ampliano le possibilità di scelta, affiancando alle rendite già previste modalità di erogazione più flessibili. Oltre alla possibilità di ricevere la prestazione sottoforma di capitale per il 50% (o anche 100% in casi particolari), alla rendita vitalizia e alla rendita reversibile, sono previste queste nuove opzioni:
- Rendita a durata definita. Viene erogata per un numero di anni pari alla vita attesa residua dell’aderente, calcolata sulla base dei dati ISTAT, con protezione per gli eredi in caso di decesso.
- Prelievi liberamente determinabili. Sono consentiti entro i limiti fissati dalla legge.
- Erogazione frazionata. Il capitale accumulato viene corrisposto in rate, per la durata prescelta che non può mai essere inferiore a cinque
Per le prestazioni frazionate è prevista una ritenuta meno favorevole del 20%, che si riduce di 0,25punti percentuali per ogni anno di partecipazione oltre il quindicesimo, fino a un minimo del 15%.
Conclusioni: le novità in sintesi
Le quattro novità principali del 2026 sono:
- Deducibilità: il limite annuo sale a 5.300 euro.
- TFR: il termine per la scelta con silenzio-assenso si riduce a 60 giorni dall’assunzione.
- Trasferimento: dopo due anni nel fondo di categoria, puoi mantenere il diritto al contributo aziendale anche passando a un altro fondo.
- Prestazioni: aumentano le modalità disponibili per ricevere il capitale accumulato.
L’entrata in vigore delle novità evidenziate avanti può rappresentare l’occasione per valutare se ed in che misura aderire ad un fondo pensione in base alla tua situazione:
- Se sei già iscritto a un fondo: valuta se sfruttare il limite di 5.300 euro e se trasferire la posizione a un fondo diverso, anche non di categoria.
- Se hai appena iniziato un lavoro: segna la scadenza dei 60 giorni e comunica la tua scelta sul TFR in modo consapevole.
- Non hai mai pensato di aderire ad un fondo pensione: valuta attentamente con il tuo consulente finanziario se è il momento di farlo, perché le prestazioni pensionistiche pubbliche future saranno sempre meno generose e perché è possibile usufruire di rilevanti vantaggi fiscali.
Consulente Finanziario a Napoli. Ti aiuto a fare le scelte finanziarie più efficaci in base ai tuoi progetti di vita.