Dal 19 al 23 ottobre 2026 torna il BTP Valore con una novità assoluta: per la prima volta il Ministero dell’Economia e delle Finanze propone un doppio collocamento. Che cosa cambia? Durante lo stesso periodo sarà possibile scegliere tra due titoli con modalità di pagamento degli interessi molto diverse. In questo articolo analizzeremo in modo chiaro come funzionano i nuovi BTP, quali vantaggi e rendimenti offrono, i rischi da considerare e, soprattutto, a quali risparmiatori si adattano — e per chi, invece, è preferibile guardare altrove.
Caratteristiche dei due titoli
Partiamo dalle basi: i BTP Valore sono titoli di Stato italiani dedicati esclusivamente al mercato retail (i piccoli risparmiatori). Entrambe le emissioni hanno una durata di 5 anni, ma adottano una diversa struttura per gli interessi:
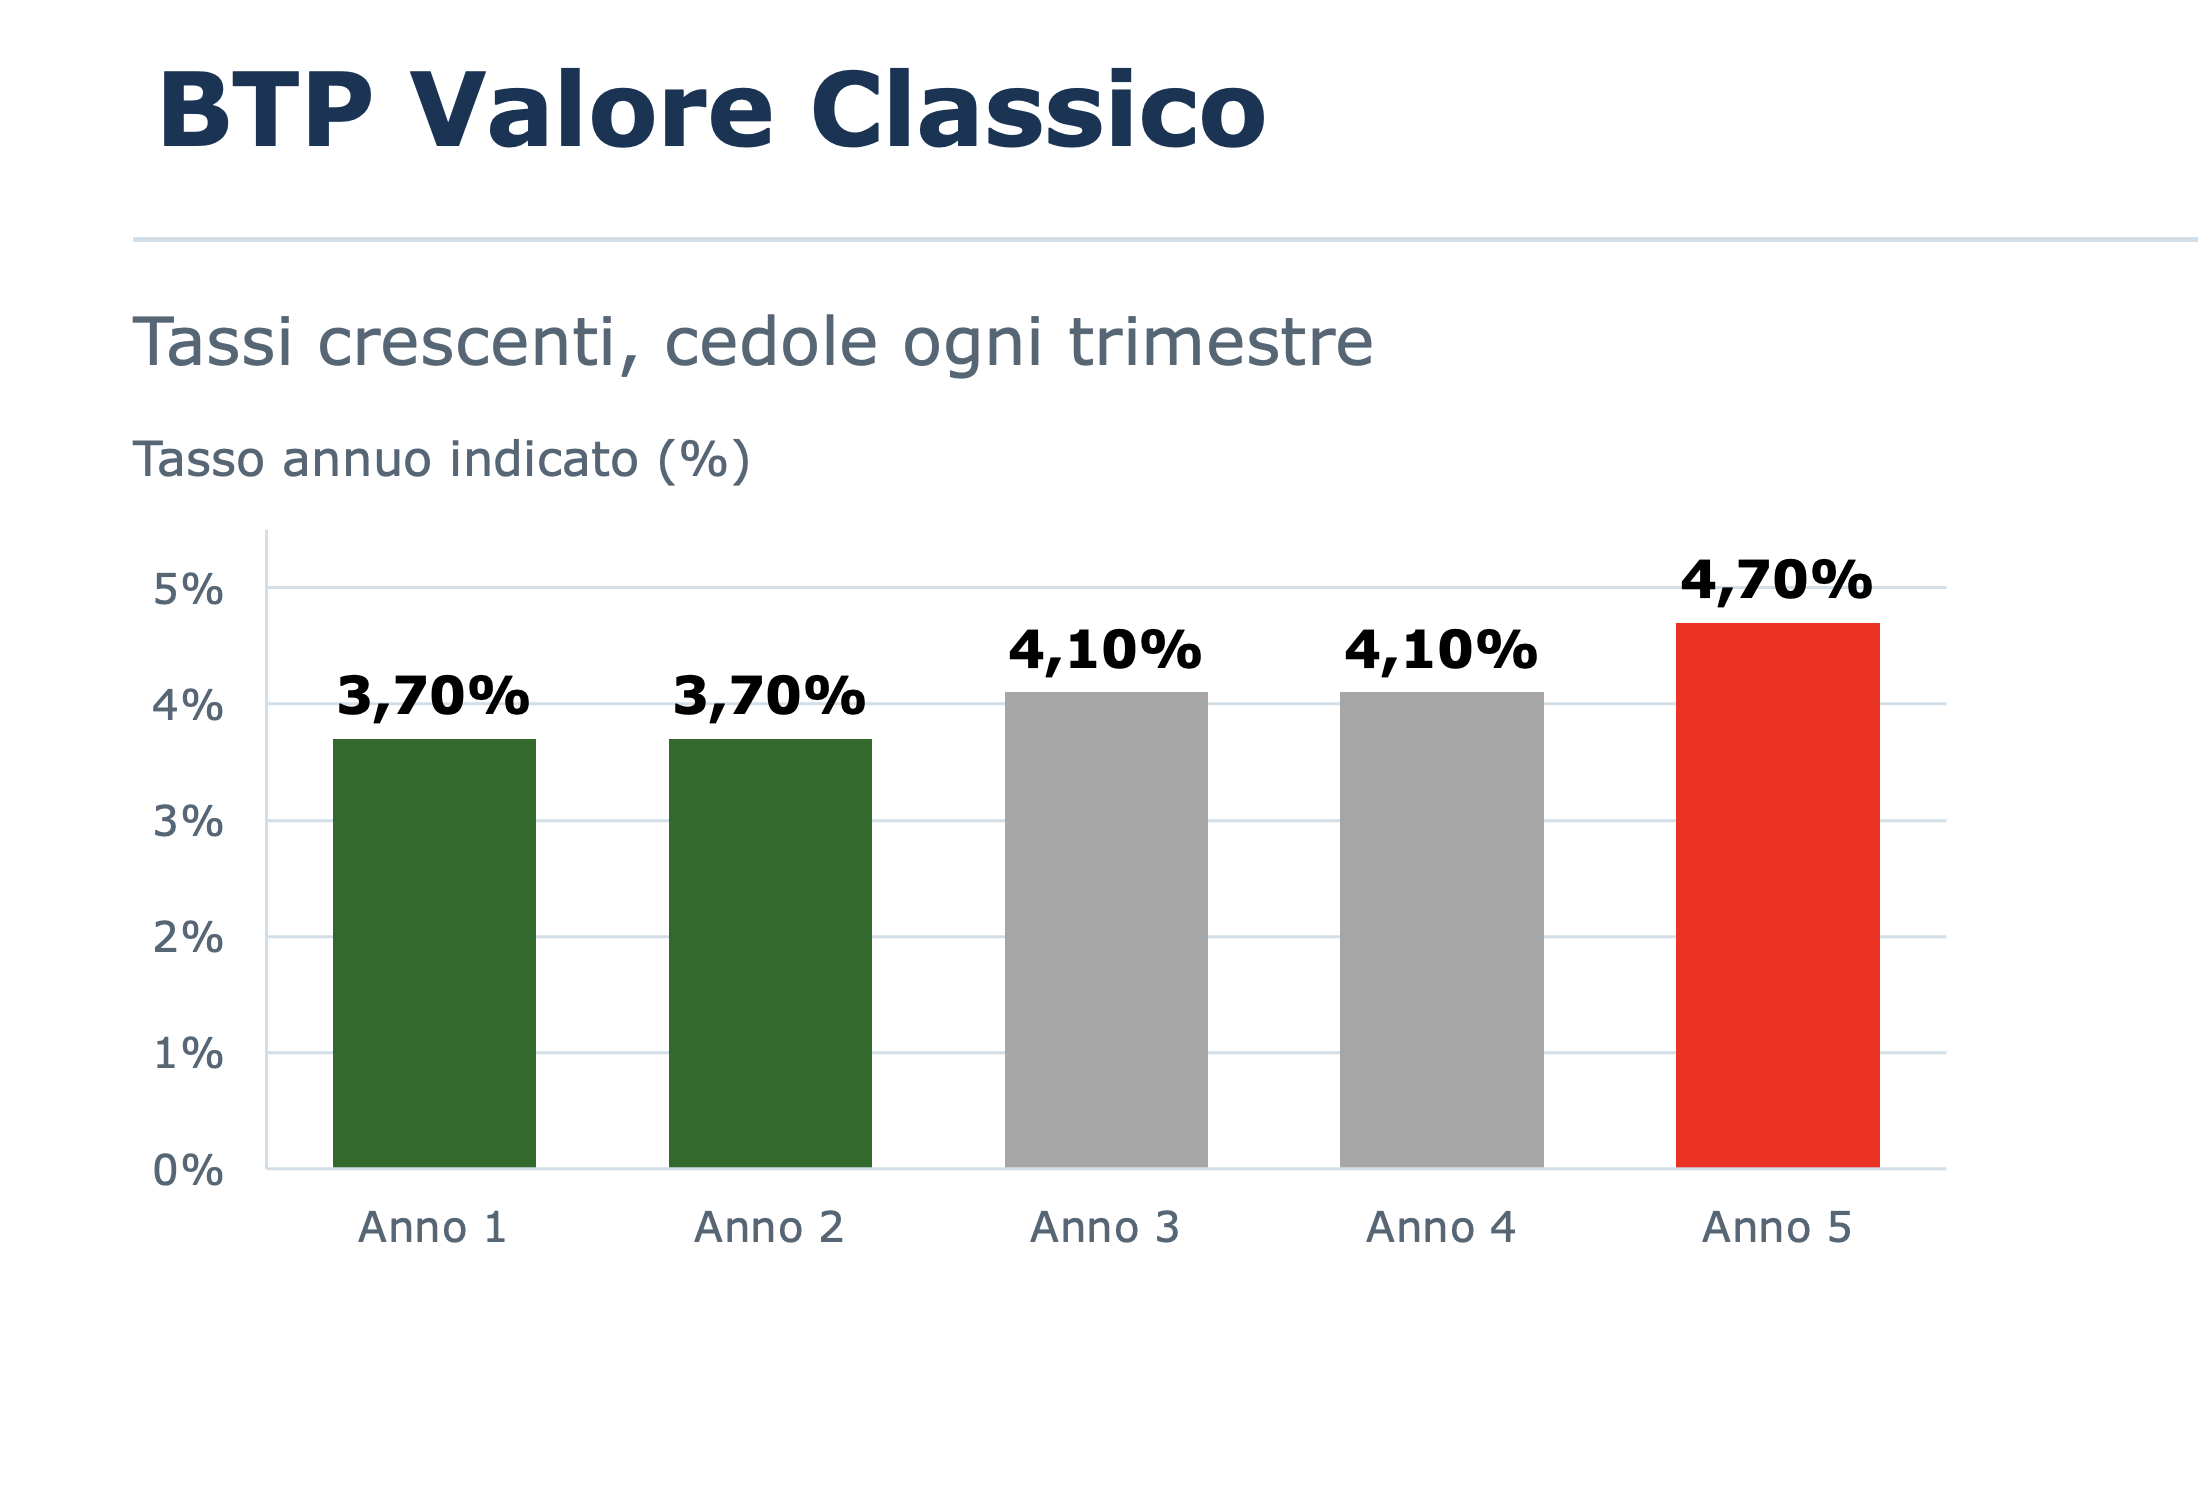
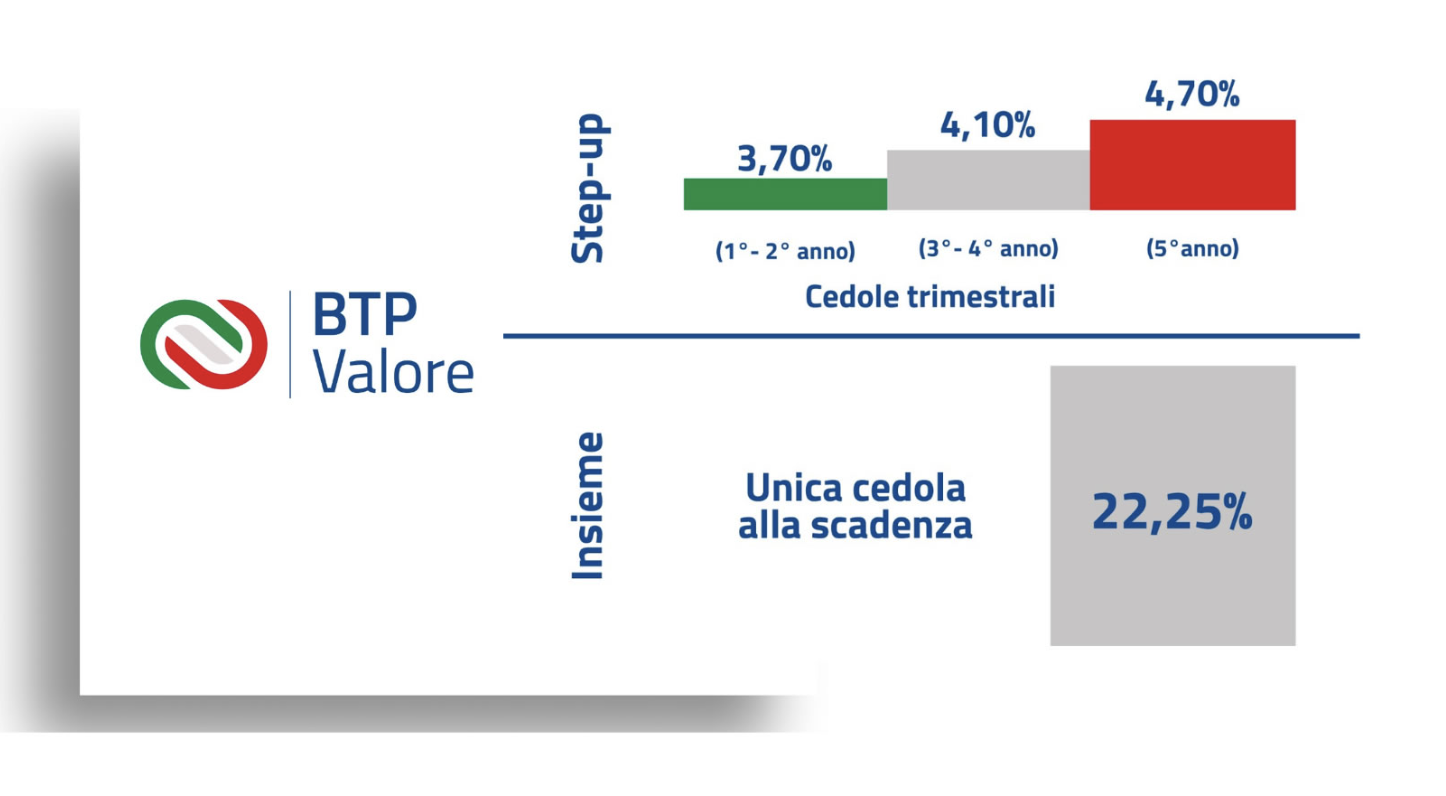
Opzione A – BTP Valore Classico: prevede cedole periodiche trimestrali crescenti nel tempo con meccanismo step-up (2+2+1). I tassi minimi garantiti sono del 3,70% per il 1° e 2° anno, 4,10% per il 3° e 4° anno e 4,70% per il 5° anno.
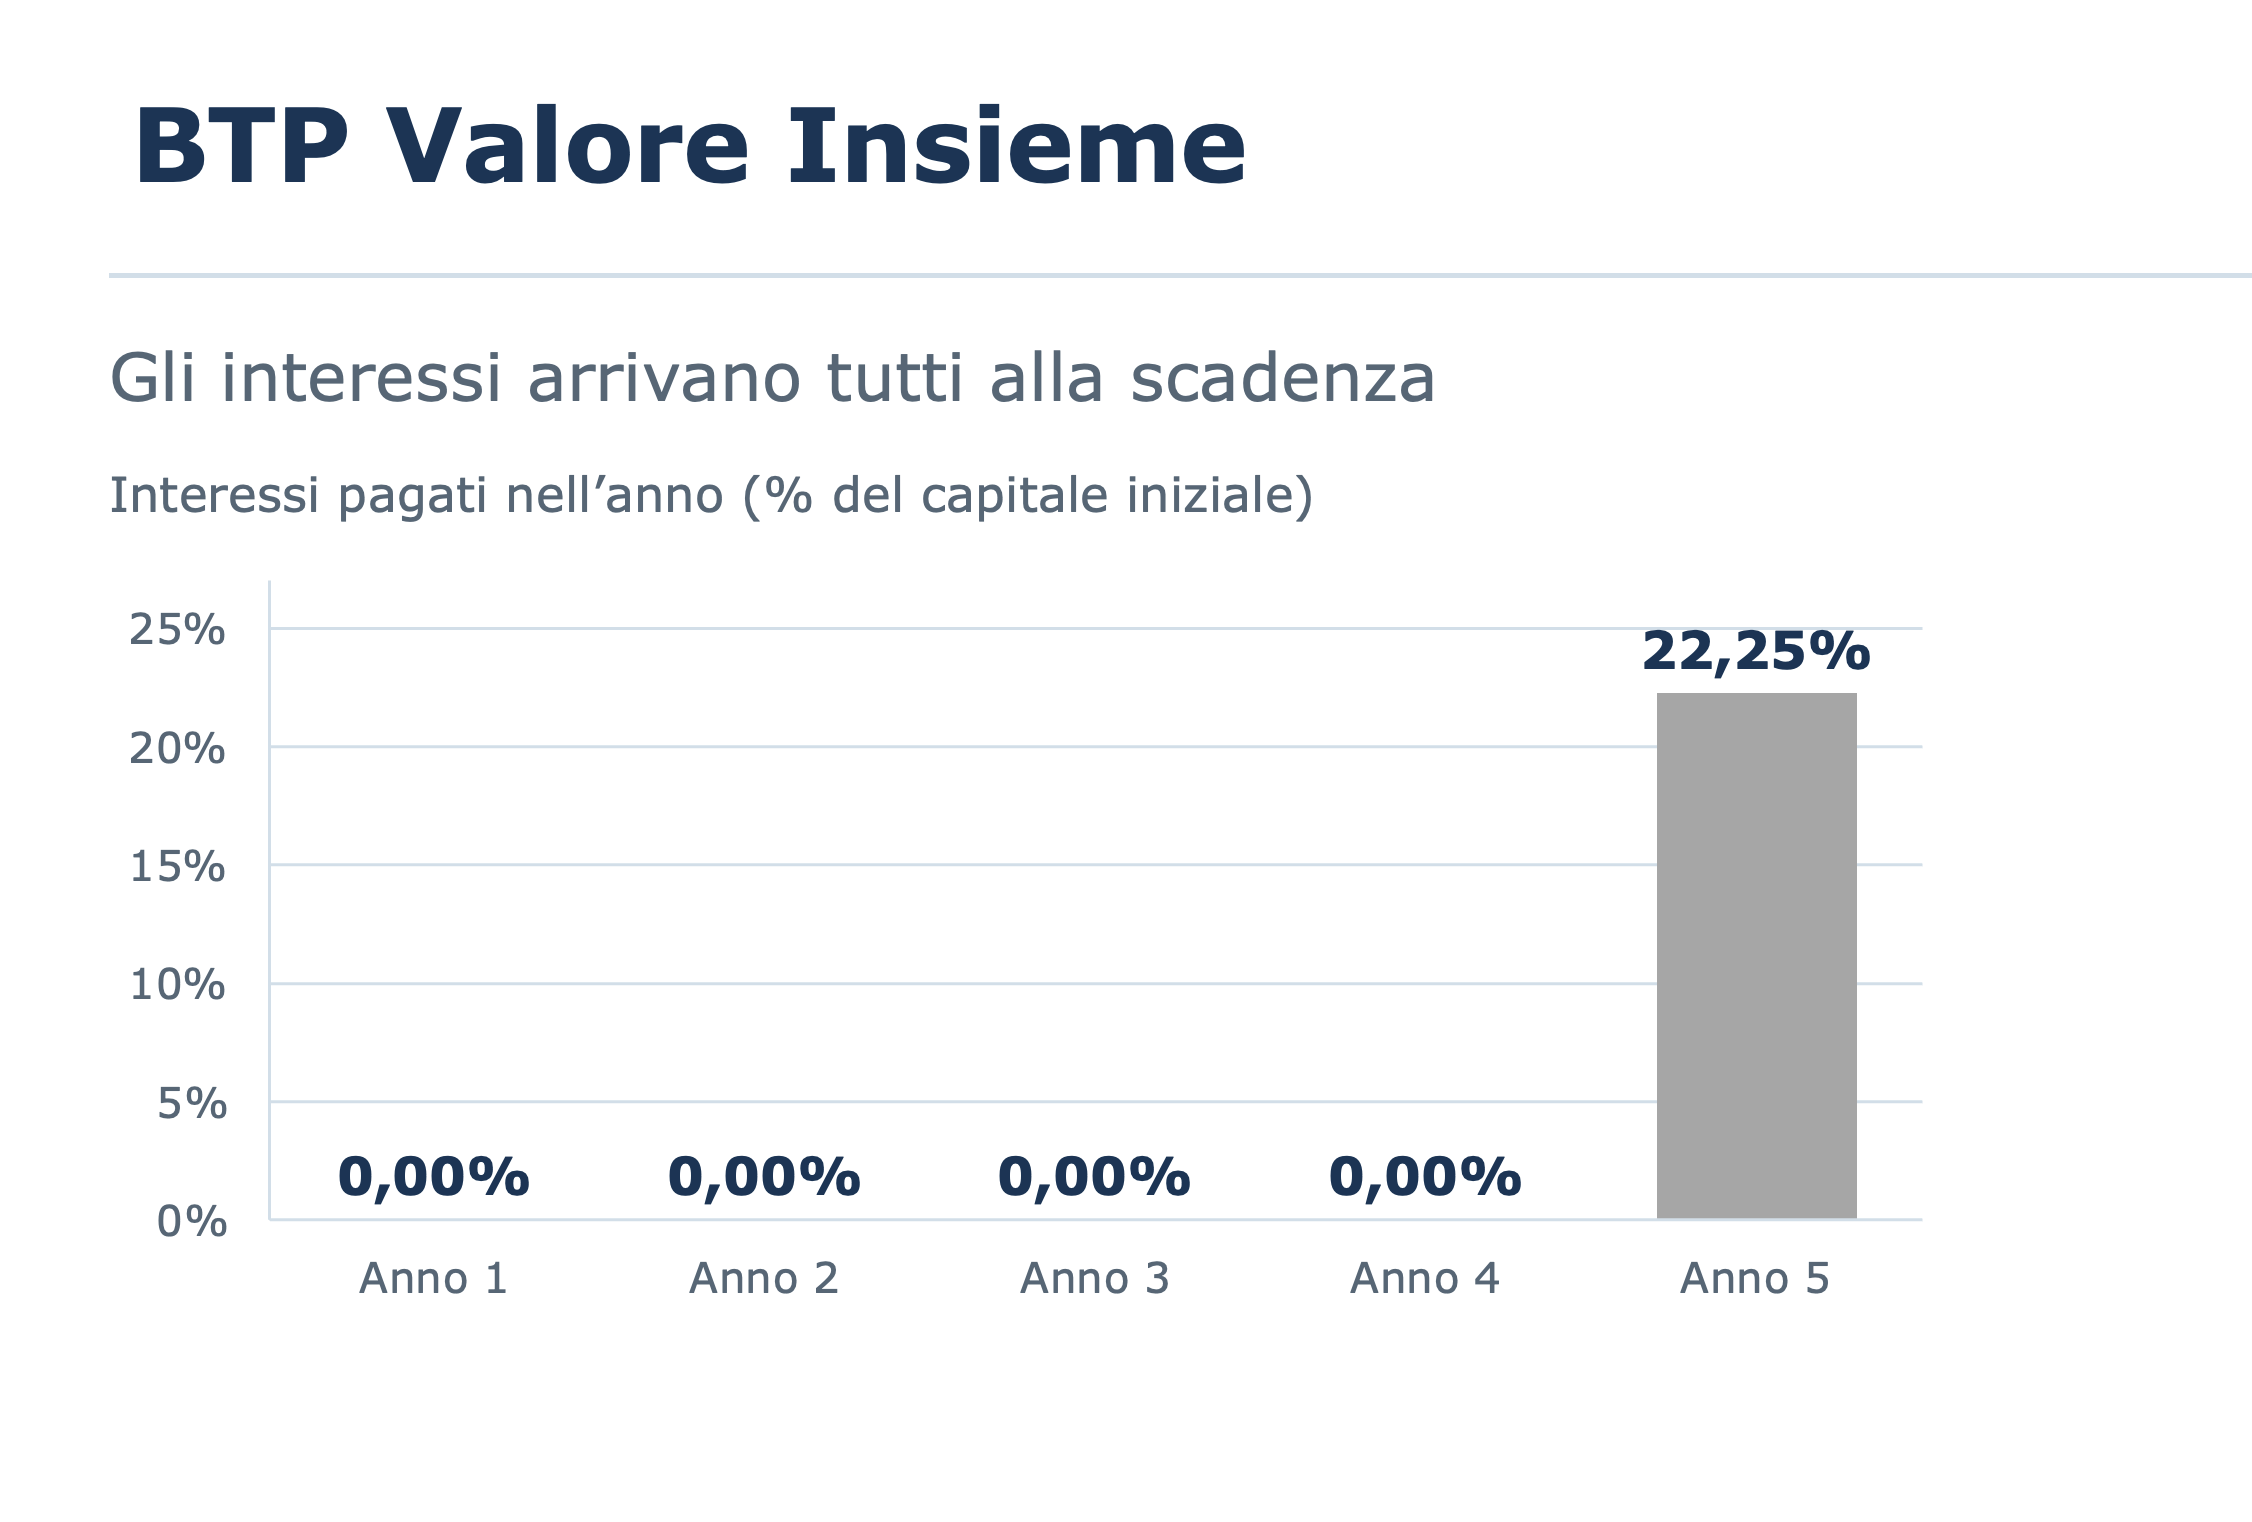
Opzione B — BTP Valore Insieme (ISIN: IT0005735227): è la vera novità. Non distribuisce cedole periodiche: gli interessi si accumulano e vengono pagati in un’unica soluzione dopo 5 anni a scadenza insieme al capitale, con un tasso minimo garantito del 22,25%.
Attenzione! A differenza delle precedenti emissioni della famiglia BTP Valore, non è previsto alcun premio finale di fedeltà.
Il confronto dei rendimenti
Il Tesoro definisce i due titoli finanziariamente equivalenti all’emissione. Tuttavia, sommando le cedole del BTP Classico e confrontandole con l’importo finale dell’Insieme, quest’ultimo remunera per una percentuale maggiore: 22,25%anziché 20,30%. Perché succede questo?
In finanza il tempo ha un valore, ma ci sono due ragioni tecniche per spiegare questa differenza:
- La capitalizzazione composta: non incassando le cedole, gli interessi che maturano si sommano al capitale iniziale, maturando a loro volta ulteriori interessi nel corso dei 5 anni.
- Il differimento fiscale: la tassazione agevolata del 12,50%, che secondo la normativa italiana viene applicata al pagamento delle cedole viene applicata solo alla fine; in questo modo la quota destinata al fisco rimane investita fino alla scadenza producendo ulteriori interessi.
Dunque, solo chi ha bisogno di un’integrazione periodica delle entrate (es. pensione o redditi), deve dare la sua preferenza al BTP Classico; chi invece preferisce far crescere il capitale senza il pensiero di dover reinvestire le cedole, è preferibile che scelga il BTP Insieme, in modo da massimizzare il rendimento finale.
Opportunità e rischi da valutare.
Il recente rialzo dei tassi ha reso i rendimenti dei titoli obbligazionari più interessanti rispetto al recente passato. Ma i due BTP in collocamento offrono un rendimento in linea con quelli attualmente quotati sul mercato aventi pari durata. Il vero valore aggiunto di questa emissione è poter scegliere fra un BTP con cedole ravvicinate (ogni tre mesi rispetto 6 mesi tipici di un BTP) o un unico “cedolone” insieme alla scadenza. Dunque, la scelta di acquistare questi titoli va fatta prevalentemente tenendo in considerazione i propri obiettivi di investimento, il proprio portafoglio attuale e la propensione al rischio.
È bene ricordare che “titolo di Stato” non significa “privo di rischi”. Prima di sottoscrivere è bene valutare tre fattori:
- il rischio di tasso e di prezzo: il titolo può essere venduto in ogni momento prima della sua naturale scadenza, ma il prezzo dipenderà dai tassi di mercato e si rischiano perdite in conto capitale: se i tassi di mercato dovessero salire il prezzo di quotazione finirebbe per scendere sotto quello di acquisto;
- il rischio inflazione: il rendimento fisso garantisce stabilità nominale, ma un’inflazione elevata nei prossimi 5 anni può far si che il rendimento corrisposto non sia in grado di coprire l’inflazione;
- il rischio di concentrazione: destinare una quota eccessiva del patrimonio ai soli titoli di Stato italiani riduce la diversificazione globale del portafoglio.
Per chi sono adatti i nuovi BTP Valore
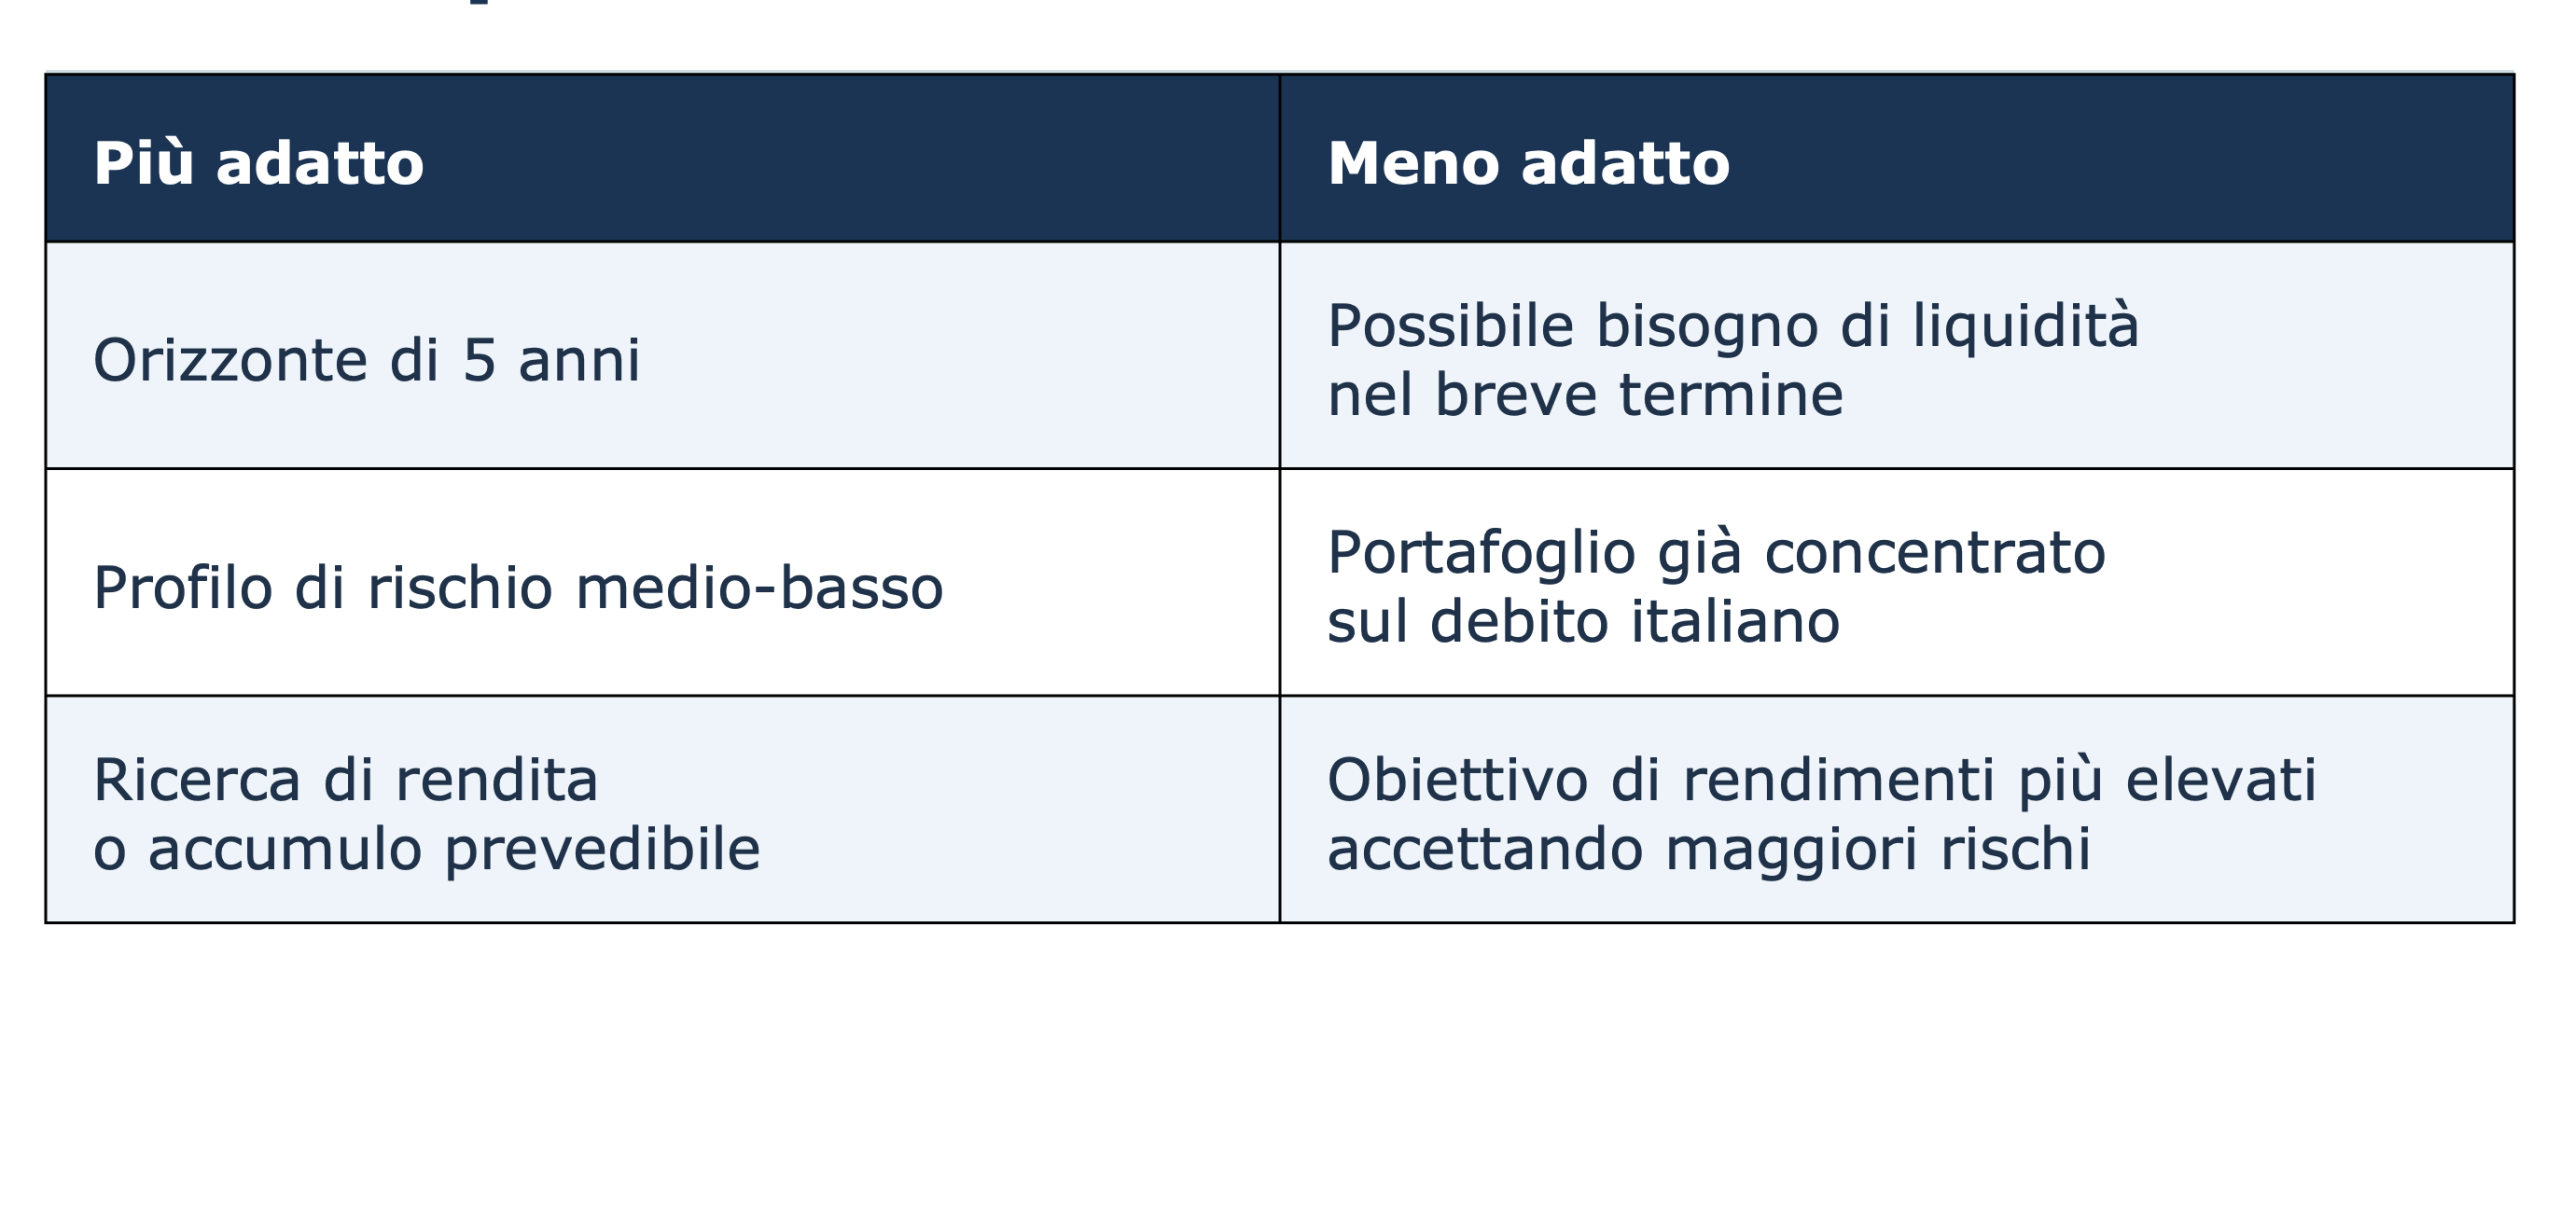
A chi si adattano questi titoli? A chi ha un orizzonte definito di 5 anni, un profilo rischio-medio basso e desidera una rendita costante (BTP Valore Classico) o un accumulo a scadenza (BTP Valore Insieme) e cerca rendimenti prevedibili con tassazione agevolata.
A chi NON si adatta? A chi potrebbe aver bisogno di liquidità nel breve termine, ha già un portafoglio sbilanciato sul debito italiano o punta a rendimenti potenzialmente più elevati assumendosi rischi maggiori.
Come e quando si acquista
Dal 19 al 23 ottobre 2026 (entro le 13:00) ha luogo il collocamento che avviene alla pari (prezzo 100) e senza commissioni. Sarà possibile sottoscrivere i titoli (uno solo di essi o entrambi):
- Tramite home banking abilitato al trading online.
- Presso la propria banca o ufficio postale.
- Rivolgendosi al proprio consulente finanziario.
Gli ISIN sono diversi per i due titoli:
BTP Valore Classico (ISIN: IT0005735201)
BTP Valore Insieme (ISIN: IT0005735227)
L’investimento minimo è di 1.000 euro per ciascun titolo. L’aliquota fiscale è quella agevolata per tutti i titoli di Stato, italiani o esteri, ed è pari al 12,50%.
Conclusioni
In conclusione, il doppio collocamento raddoppia le opzioni. Il vero punto di forza di questa emissione non è il rendimento, che è in linea con quelli di mercato, ma la modulabilità delle opzioni. Pertanto, ancora più in questa occasione occorre partire dalla propria pianificazione finanziaria e dagli obiettivi personali per definire se ed in che misura può essere opportuno sottoscrivere questi BTP ricordando sempre che non esiste un titolo migliore in assoluto, ma quello più coerente con le proprie esigenze.
Consulente Finanziario a Napoli. Ti aiuto a fare le scelte finanziarie più efficaci in base ai tuoi progetti di vita.