A settembre l’inflazione vola, spinta dal rincaro dell’energia, e raggiunge i massimi degli ultimi tre anni. In questo articolo analizziamo insieme gli ultimi dati ISTAT sull’inflazione, aggiornati alla fine di settembre 2026, e il possibile impatto su consumi, tassi di finanziamento e rendimenti dei titoli.
Cosa è successo all’inflazione a settembre
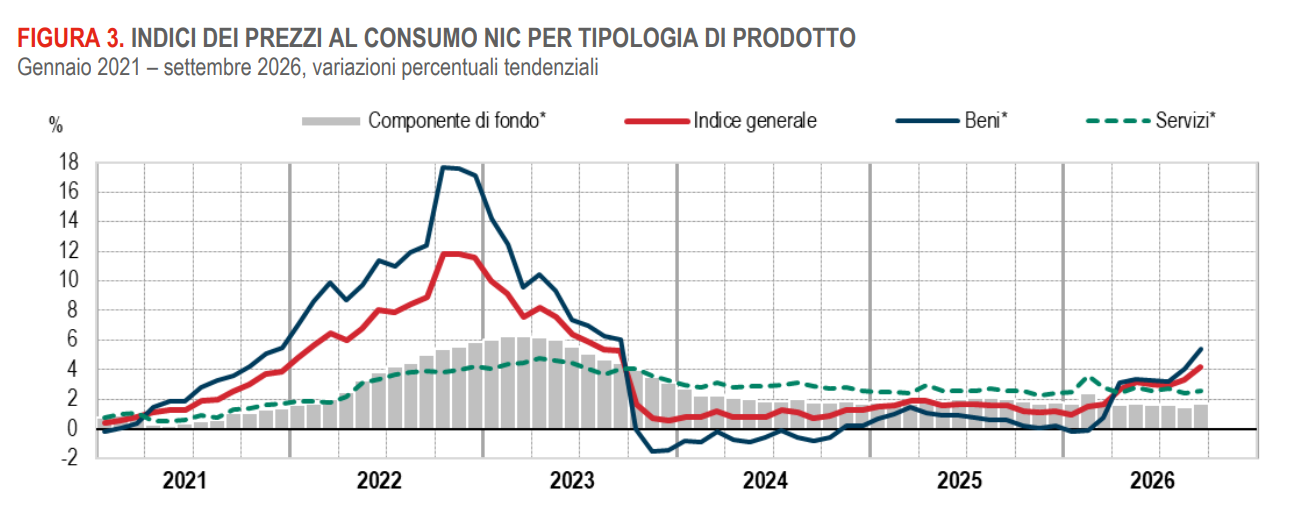
Secondo le stime preliminari dell’Istat, a settembre 2026 l’inflazione tendenziale è stata pari al 4,2%. Ad agosto era al 3,3%, mentre a gennaio di quest’anno si attestava appena all’1%. A pesare sull’incremento è stato soprattutto l’andamento dei prezzi energetici, cresciuti del 22,3%, e, in misura minore, quello degli alimentari freschi non lavorati, aumentati del 5,5%. In altre parole, quando parliamo di inflazione “tendenziale”,intendiamo la variazione dei prezzi rispetto allo stesso mese dell’anno precedente: in questo caso, settembre 2026 rispetto a settembre 2025. Su base mensile, l’incremento è stato invece dello 0,7%. Un valore che può sembrare contenuto, ma che non lo è affatto nell’arco di un solo mese.
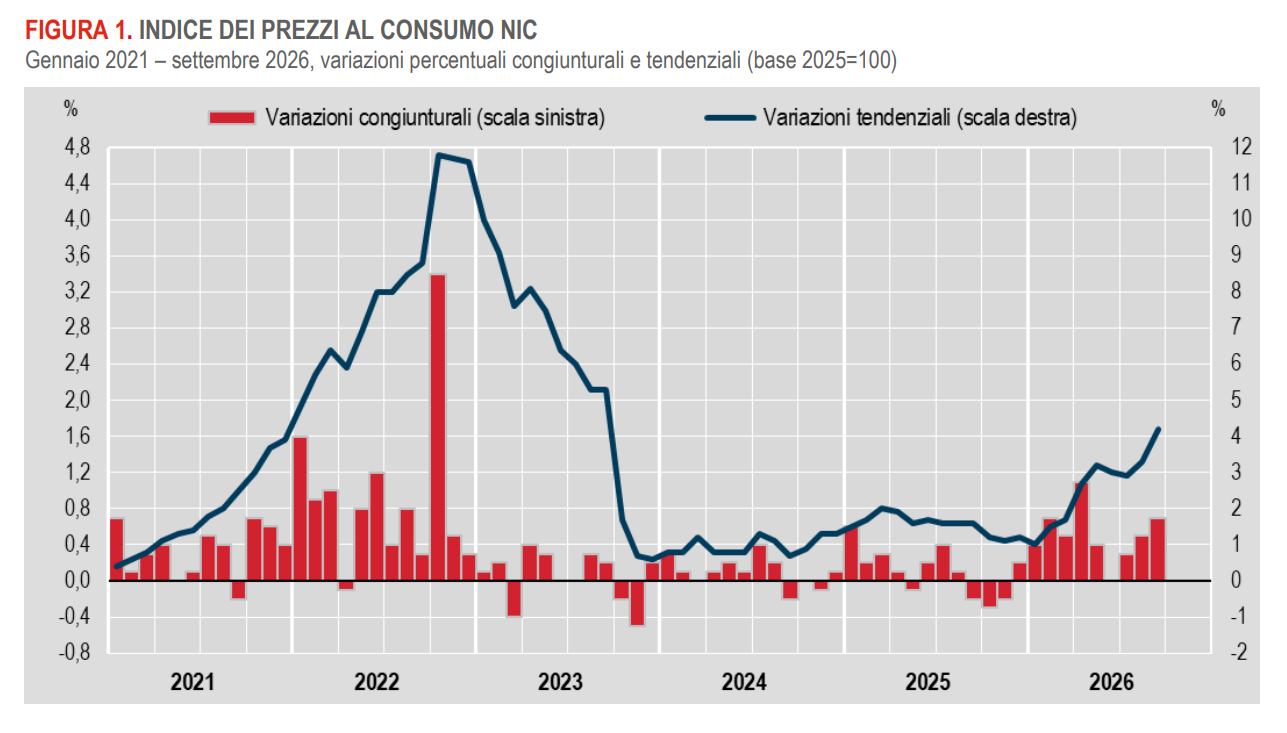
Il grafico Istat mostra l’andamento dell’indice nazionale dei prezzi al consumo dal 2021. Siamo ancora molto lontani dal picco del 12% registrato alla fine del 2022, ma ben al di sopra del 2%, considerato il livello ottimaledi riferimento.
La componente di fondo: un indicatore importante
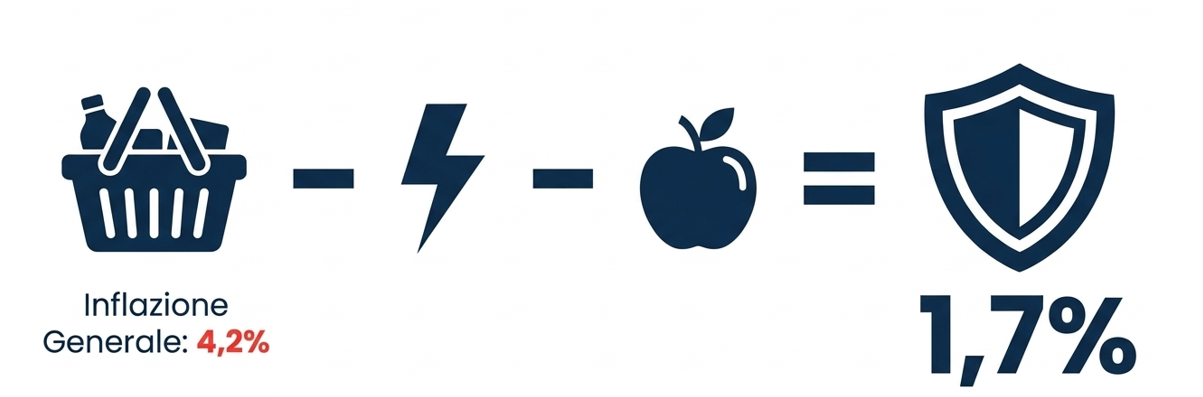
Un concetto utile da conoscere è quello di “inflazione di fondo”. Si tratta dell’inflazione calcolata escludendo ibeni energetici e gli alimentari freschi, cioè le componenti più volatili, caratterizzate da oscillazioni di prezzo più marcate. Fortunatamente, a settembre la componente di fondo si è attestata all’1,7%.
Le barre grigie, che nel grafico Istat sotto rappresentano l’inflazione di fondo, restano “schiacciate” verso il basso. È un segnale importante: indica che le pressioni interne sui prezzi dei beni energetici ed alimentari sono forti, ma non hanno ancora “surriscaldato” l’intera economia trasferendosi completamente agli altri beni. Naturalmente, quanto più a lungo i prezzi dell’energia resteranno elevati, tanto maggiore sarà il rischio che l’aumento dei costi di produzione, trainato da energia e trasporti, venga trasferito dalle aziende sui prezzi dei beni finali.
Cosa significa tutto questo per i consumatori?
Settembre 2026 ci racconta una storia molto chiara:
- L’inflazione italiana sta risalendo ed erode il potere d’acquisto dei salari: per una famiglia media, l’aumento del costo della vita è stimato in circa 1.100 euro su base annua. Un livello dei prezzi persistentemente elevato potrebbe, nei prossimi mesi, incidere anche sulla crescita economica, con un PIL frenato dalla contrazione dei
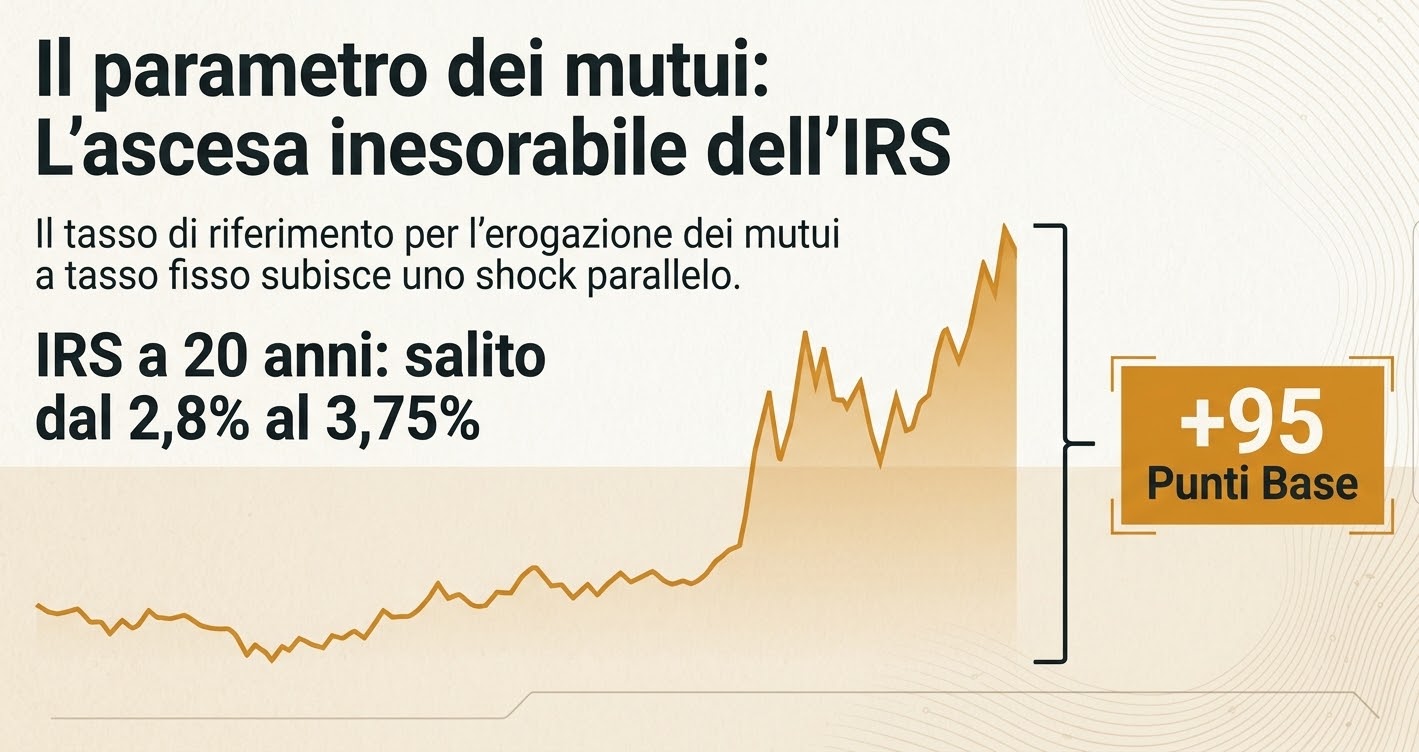
- Parallelamente, sta aumentando il costo dei finanziamenti. Per esempio, il valore dell’IRS a 20 anni, che può essere assunto come riferimento per i tassi sui mutui a lungo termine, è salito di circa un punto percentuale in un anno. Per un mutuo di 150.000 euro a 20 anni, l’impatto sulla rata è pari a circa 900 euro annui.
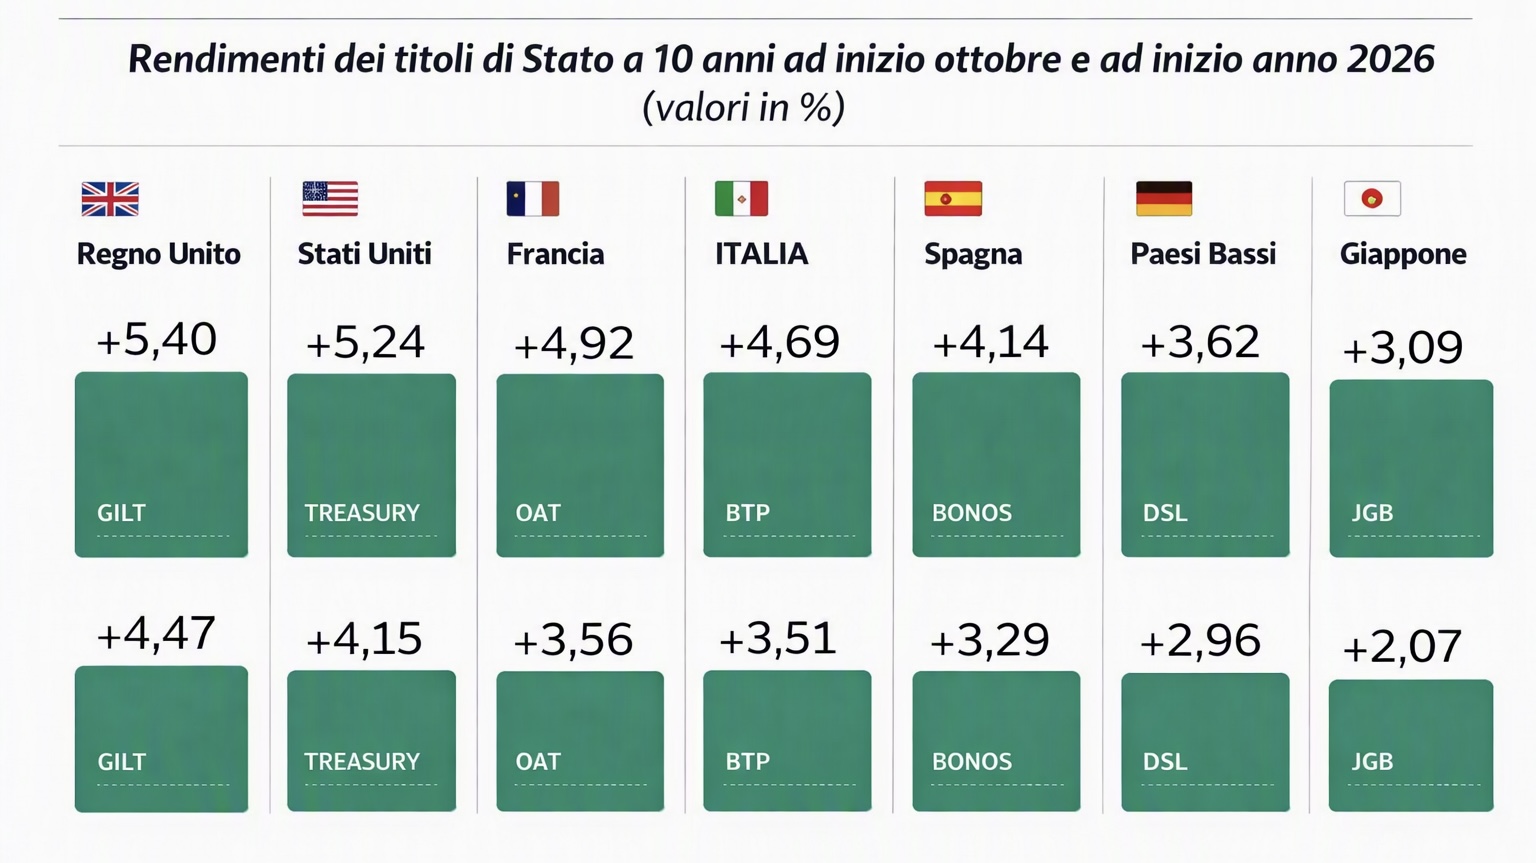
- Parallelamente, il rendimento delle obbligazioni è aumentato rapidamente, soprattutto nelle ultime settimane. Un vero terremoto si è abbattuto sui titoli di Stato, con rendimenti che hanno raggiunto livelli che non si vedevano da anni o, come in Giappone, addirittura da decenni. Per esempio, all’inizio di ottobre il rendimento di un BTP a 10 anni è arrivato a circa il 4,70%, rispetto al 3,50% di inizio anno. Anche i titoli di Stato di altri Paesi offrono rendimenti elevati: circa il 4,90% in Francia e oltre il 5% nel Regno Unito e negli Stati Uniti.
In termini semplici, oggi accendere un mutuo o chiedere un prestito costa di più, perché i tassi sono aumentati. Per chi dispone di risparmi, tuttavia, c’è anche un risvolto positivo: investire il denaro è diventato più remunerativo. Le opportunità non si concentrano soltanto sugli investimenti di lungo periodo: è possibile acquistare anche titoli di Stato a breve termine, con rendimenti superiori al 3% e rischi contenuti.
Conclusioni
Che cosa è successo e che cosa fare in sintesi. L’inflazione di settembre non è un incendio che divampa ovunque, ma una fiammata concentrata nell’energia. E, come tutte le fiammate, può spegnersi rapidamente oppure alimentarsi ancora. Il costo dei mutui sta salendo, ma aumentano anche i rendimenti delle attività finanziarie. Investire il proprio denaro, per esempio attraverso la sottoscrizione di titoli di Stato anche a breve termine, può consentire di ottenere rendimenti interessanti. Al contrario, mantenere liquidità in eccesso sul conto corrente comporta oggi un costo particolarmente elevato in termini di mancati guadagni. Il consiglio è partire da un’attenta pianificazione finanziaria e valutare con il proprio consulente i primi passi da compiere in un contesto sempre più complesso, ma anche ricco di opportunità.
Consulente Finanziario a Napoli. Ti aiuto a fare le scelte finanziarie più efficaci in base ai tuoi progetti di vita.