L’ascesa dell’intelligenza artificiale ha alimentato un forte rally del settore tecnologico, spingendo le valutazioni azionarie vicino ai livelli della bolla delle cosiddette dot-com di fine anni ’90. L’IA sta davvero trasformando l’economia, ma l’entusiasmo dei mercati è giustificato o rischiamo una nuova bolla tecnologica? Proviamo a capirlo attraverso una recente analisi di cinque economisti della Banca Centrale Europea.
Il punto di partenza: valutazioni ai massimi
Negli Stati Uniti, le valutazioni azionarie sono vicine ai massimi storici.
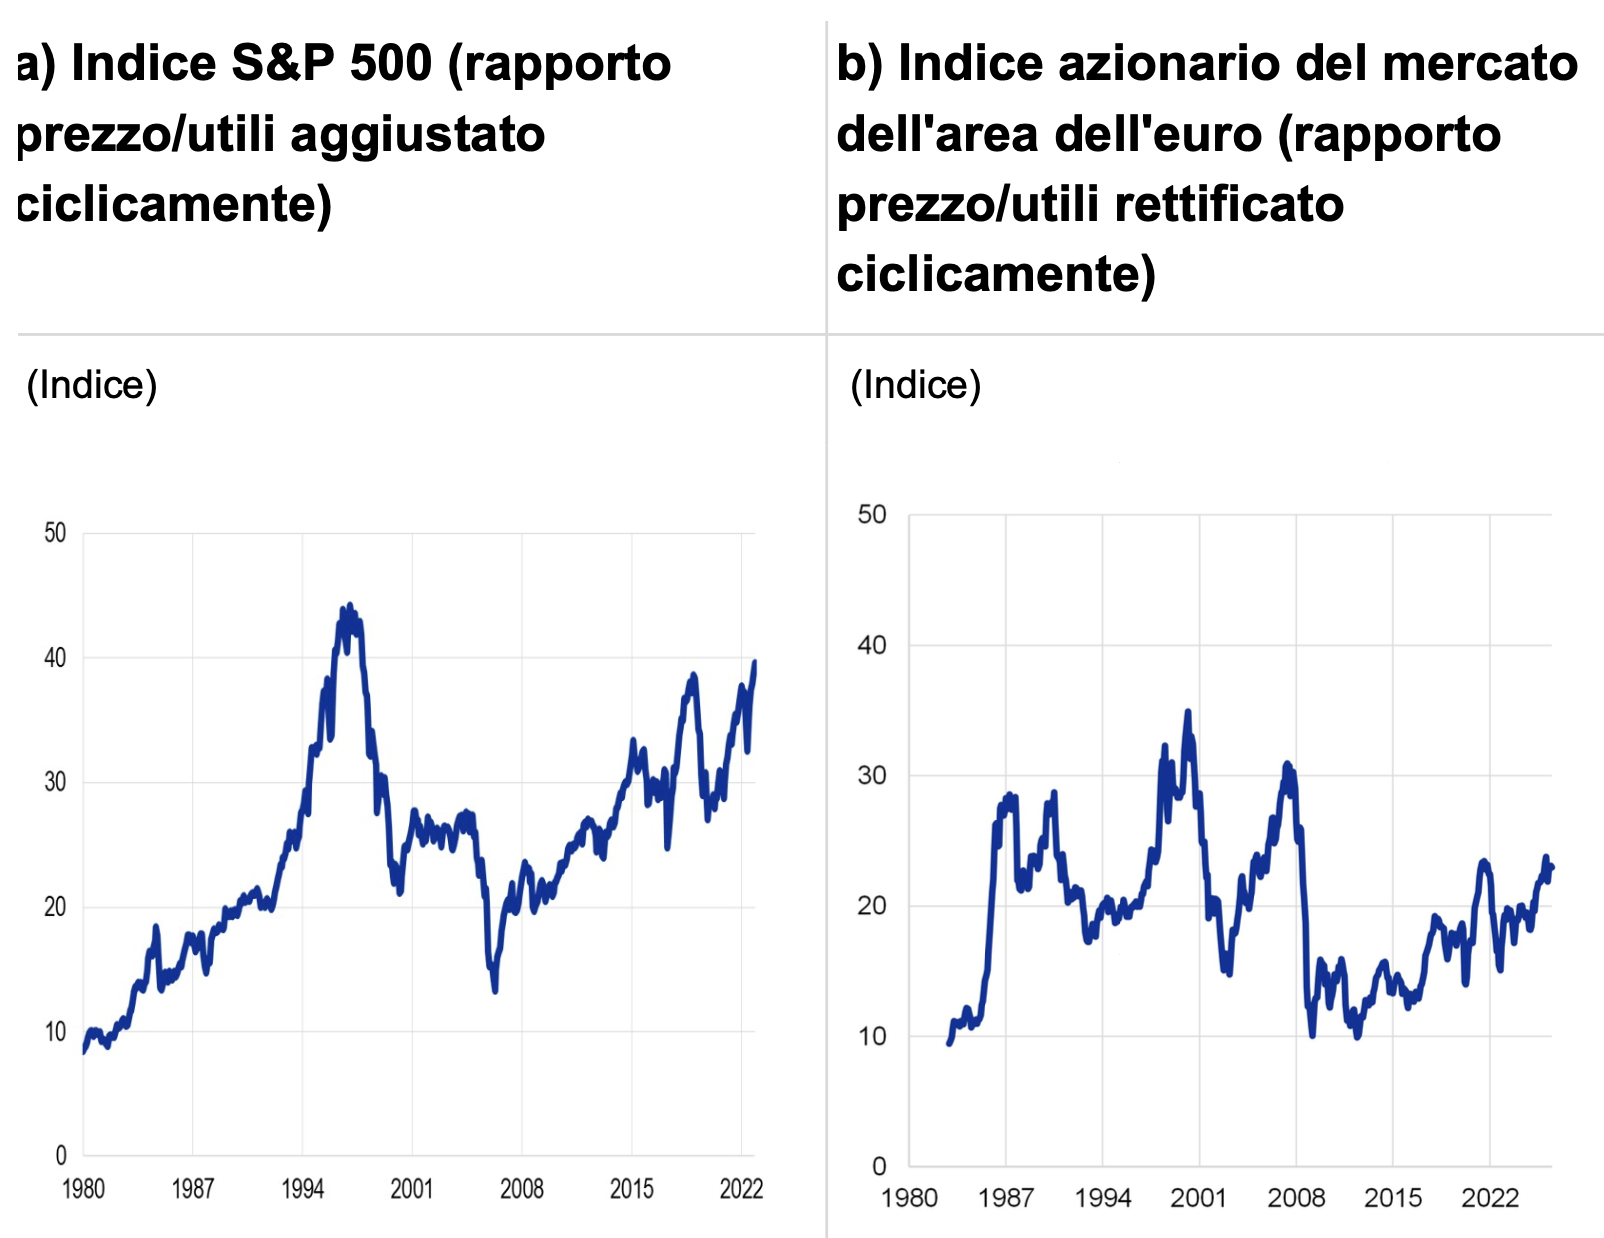
Il rapporto CAPE dell’S&P 500, il principale indice azionario statunitense, confronta i prezzi delle azioni con la media degli utili degli ultimi dieci anni. Oggi è vicino a livelli osservati solo durante la bolla dei titoli tecnologica gonfiatasi alla fine del secolo scorso.
Anche in Europa le valutazioni sono aumentate, ma in misura più contenuta. Lo stesso indicatore resta elevato, pur senza raggiungere i livelli dell’ultima bolla tecnologica.
Queste valutazioni riflettono l’entusiasmo degli investitori per l’intelligenza artificiale, vista come una tecnologia capace di trasformare l’economia e sostenere la crescita degli utili aziendali. Ma sempre più frequentemente gli investitori si domandano: “I prezzi attuali incorporano una scommessa razionale su una tecnologia fortemente innovativa oppurestiamo assistendo a un nuovo capitolo della bolla tecnologica scoppiata all’inizio di questo secolo?”
Perché le rivoluzioni tecnologiche finiscono spesso in boom e crolli
L’analisi degli economisti della Bce parte dalla costatazione che la storia spesso di ripete e l’attuale eccitazione dei mercati ha molti precedenti storici: il boom ferroviario dell’Ottocento, elettricità e radio negli anni ’20, Internet e la rivoluzione informatica degli anni ’90. Ogni grande innovazione ha generato forti investimenti, rialzi delle quotazioni e, spesso, brusche correzioni di mercato.
Perché accade? Le spiegazioni principali sono due:
1) La visione razionale
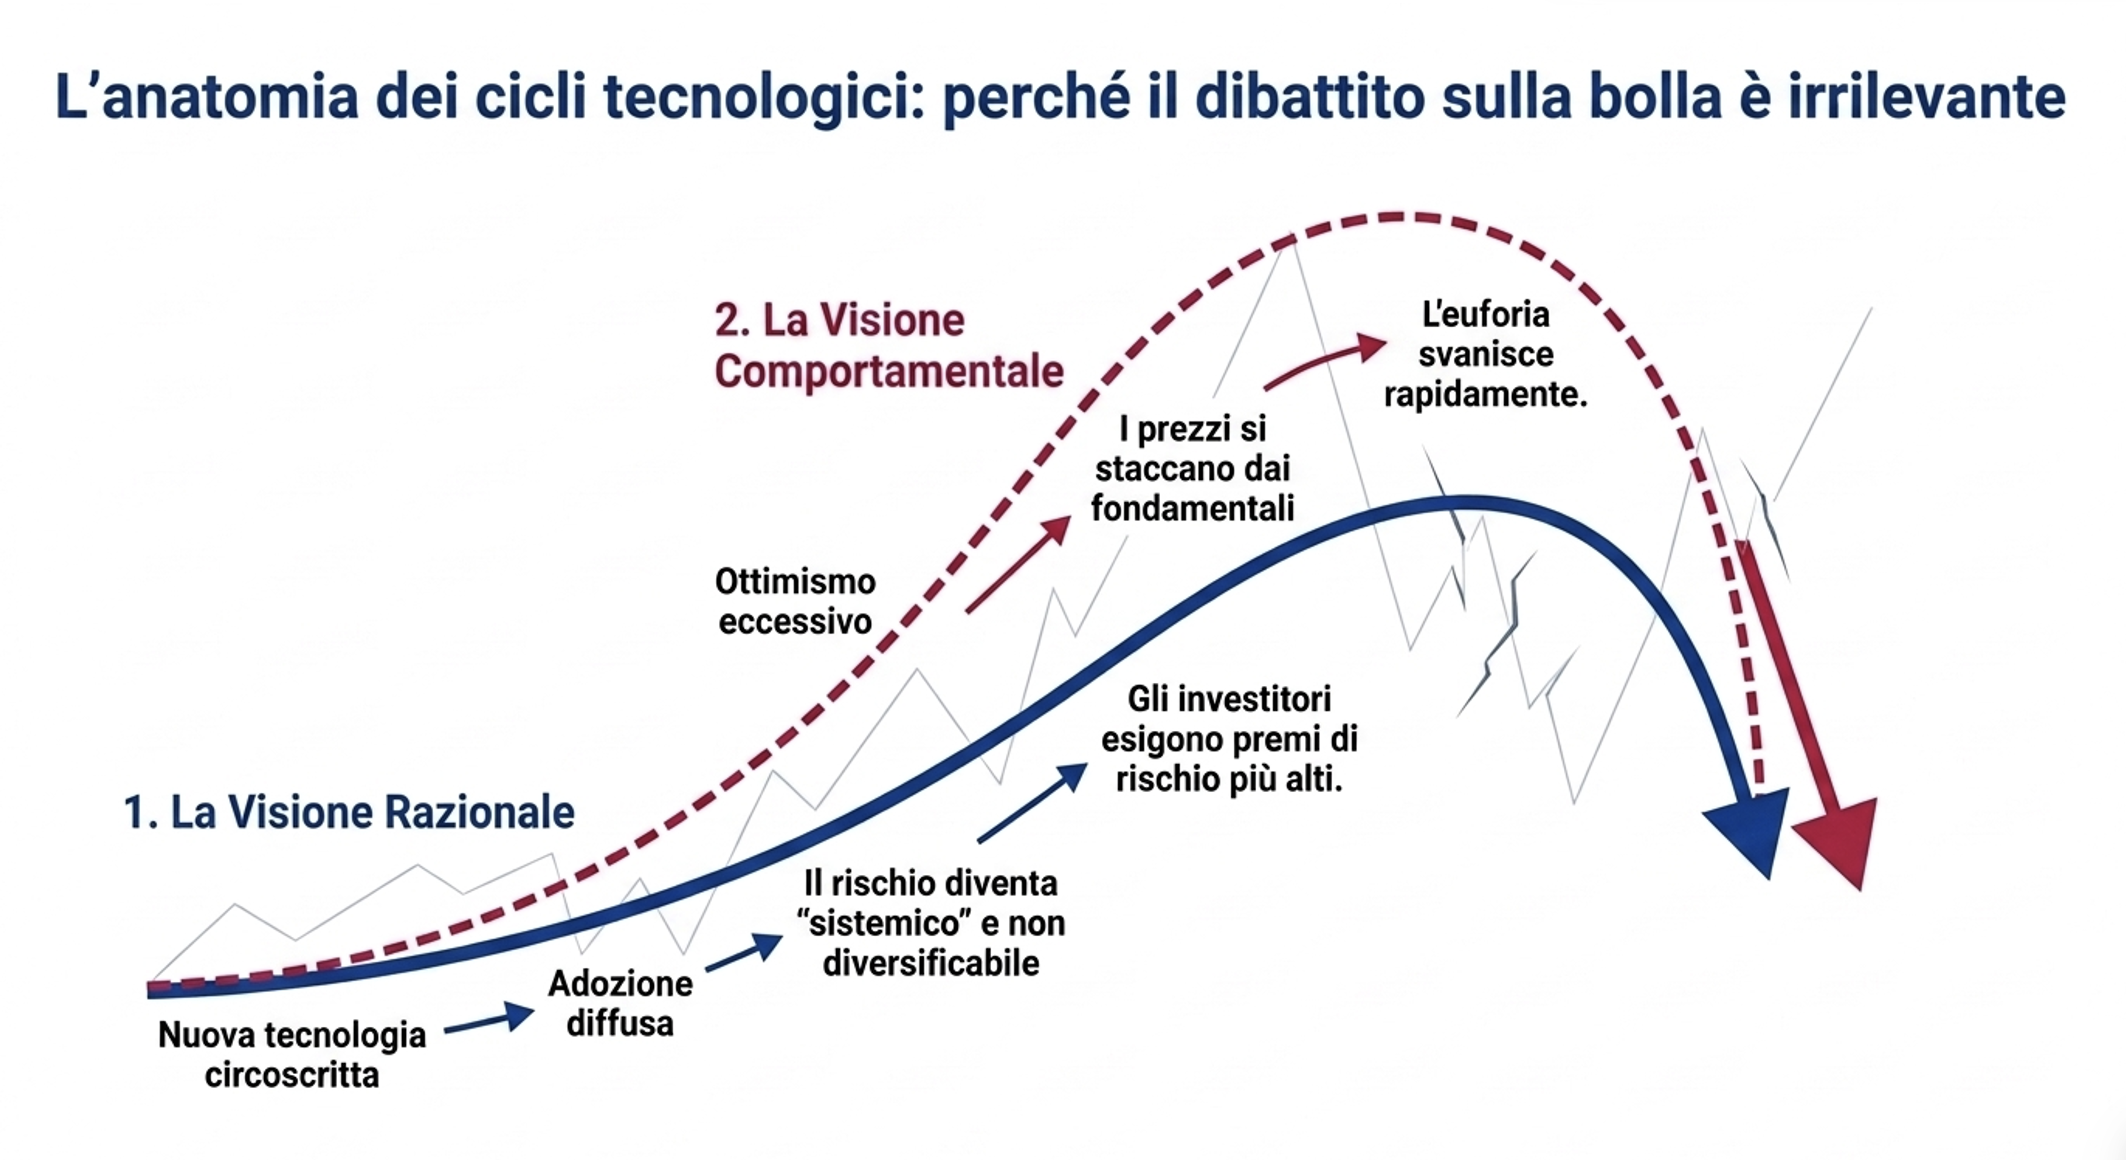
Quando una tecnologia è nuova, l’incertezza è elevata e gli investitori richiedono potenziali rendimenti più alti per compensarla. All’inizio l’incertezza riguarda pochi titoli o settori limitati: se alcuni progetti falliscono, l’impatto sul resto dell’economia è contenuto. Quando però la tecnologia si diffonde, il rischio diventa sistemico e non più diversificabile. Gli investitori chiedono quindi un premio per il rischio più elevato e le valutazioni tendono a scendere. Questo non implica necessariamente un calo dei profitti, ma può comportare una correzione significativa delle quotazioni, come mostra la linea blu del grafico.
Questo non significa che anche i profitti scendono, ma le quotazioni correggono in maniera rilevante, come si può vedere nella linea blu del grafico.
2) La visione comportamentale
Una seconda spiegazione è la visione comportamentale. In questo caso, le quotazioni salgono oltre livelli ragionevoli perché gli investitori diventano eccessivamente ottimisti sulla capacità delle nuove tecnologie di generare profitti. Quando l’euforia svanisce, la correzione può essere ancora più violenta rispetto allo scenario razionale, come indica la linea rossa del grafico sopra.
In entrambi i casi, il boom tende a essere seguito prima o poi da una forte correzione. Il problema è che non possiamo sapere in anticipo quando arriverà né dove ci troviamo nel ciclo. I prezzi dei titoli tecnologici, pur già elevati, potrebbero salire ancora; resta però fondamentale che gli investitori siano consapevoli dei rischi.
I rischi per gli investitori europei
In Europa, le valutazioni azionarie sono molto più contenute rispetto agli Stati Uniti. Il documento della BCE solleva però una domanda cruciale: quali rischi corrono gli investitori europei in caso di crollo dei grandi titoli tecnologici americani?
Il peso dei Magnifici 7, i prime sette titoli per capitalizzazione della borsa USA, nei principali indici globali espone gli investitori dell’area euro a circa 440 miliardi di euro investiti nelle big tech statunitensi, soprattutto tramite fondi ed ETF. Spesso questa esposizione comporta un rischio di concentrazione di cui non si è pienamente consapevoli.
Un crollo dei mercati colpirebbe quindi anche gli investitori europei, sia attraverso il calo delle azioni statunitensi, sia attraverso quello dei listini europei, storicamente molto influenzati dall’andamento di Wall Street.
Inoltre, rispetto agli anni ’90, oggi le banche centrali hanno meno spazio per tagliare i tassi e i bilanci pubblici sono più indebitati, rendendo difficile usare la politica fiscale per attenuare gli effetti di una crisi finanziaria.
Conclusioni
La storia mostra che ogni rivoluzione tecnologica può generare un ciclo di boom e correzioni, indipendentemente dal fatto che le valutazioni siano razionali o eccessive. Nel caso dell’IA, questo non significa negarne il potenziale trasformativo né la capacità di sostenere gli utili aziendali; significa però riconoscere che una correzione delle quotazioni, prima o poi, è probabile. Il punto è che non possiamo sapere quando avverrà. Le ricadute di un eventuale shock legato all’IA negli Stati Uniti non resterebbero confinate oltreoceano: potrebbero colpire in modo significativo anche i risparmiatori europei. Per questo, in una fase di forte boom tecnologico, costruire portafogli più resilienti è essenziale per ogni investitore.
Consulente Finanziario a Napoli. Ti aiuto a fare le scelte finanziarie più efficaci in base ai tuoi progetti di vita.