Il recente aumento dei prezzi ha spinto molti risparmiatori a chiedersi se convenga investire in titoli indicizzati all’inflazione. Come valutarne la convenienza rispetto ai titoli a tasso fisso? In questo articolo analizzerò come funziona questa tipologia di titoli, quando possono convenire e per quali investitori sono più adatti.
Che cos’è un BTP?
Esistono diversi titoli indicizzati all’inflazione. Qui ci concentreremo sui BTP, molto diffusi tra i risparmiatori italiani, ma lo stesso ragionamento può essere applicato anche a titoli emessi da altri soggetti.
Un BTP è un titolo di Stato italiano che paga interessi periodici, di norma semestrali, e rimborsa il capitale alla scadenza. Le principali categorie sono due:
- BTP a tasso fisso: i più comuni, con rendimenti noti fin dall’inizio.
- BTP indicizzati all’inflazione: cedola e/o capitale variano in base all’inflazione.
Il funzionamento di un BTP indicizzato all’inflazione
Nella versione più diffusa, il rendimento di un BTP indicizzato all’inflazione è composto da un indice dei prezzi, espresso in percentuale, più uno spread prestabilito. La cedola, quindi, varia: ad esempio, con un’inflazione del 2% e uno spread dell’1%, il rendimento riconosciuto è del 3%.
In sintesi:
- se l’inflazione aumenta, il BTP indicizzato paga di più;
- se l’inflazione diminuisce, paga di meno.
Alcuni BTP, oltre alla cedola periodica, rivalutano il capitale rimborsato alla scadenza in base all’inflazione registrata durante la vita del titolo. In questo modo, il titolo aiuta a proteggere il potere d’acquisto dall’aumento dei prezzi.
Come scegliere tra BTP a tasso fisso e BTP indicizzato
Per confrontare un titolo a tasso fisso con uno indicizzato, si può partire dal calcolo della break-even inflation: il tasso d’inflazione che rende equivalenti i due rendimenti. Per esempio, se un BTP a tasso fisso con durata residua di cinque anni rende il 4% e uno indicizzato offre l’inflazione più l’1,5%, il punto di pareggio è il 2,5%. Se nei cinque anni successivi l’inflazione media supera il 2,5%, conviene il BTP indicizzato; altrimenti, quello a tasso fisso.
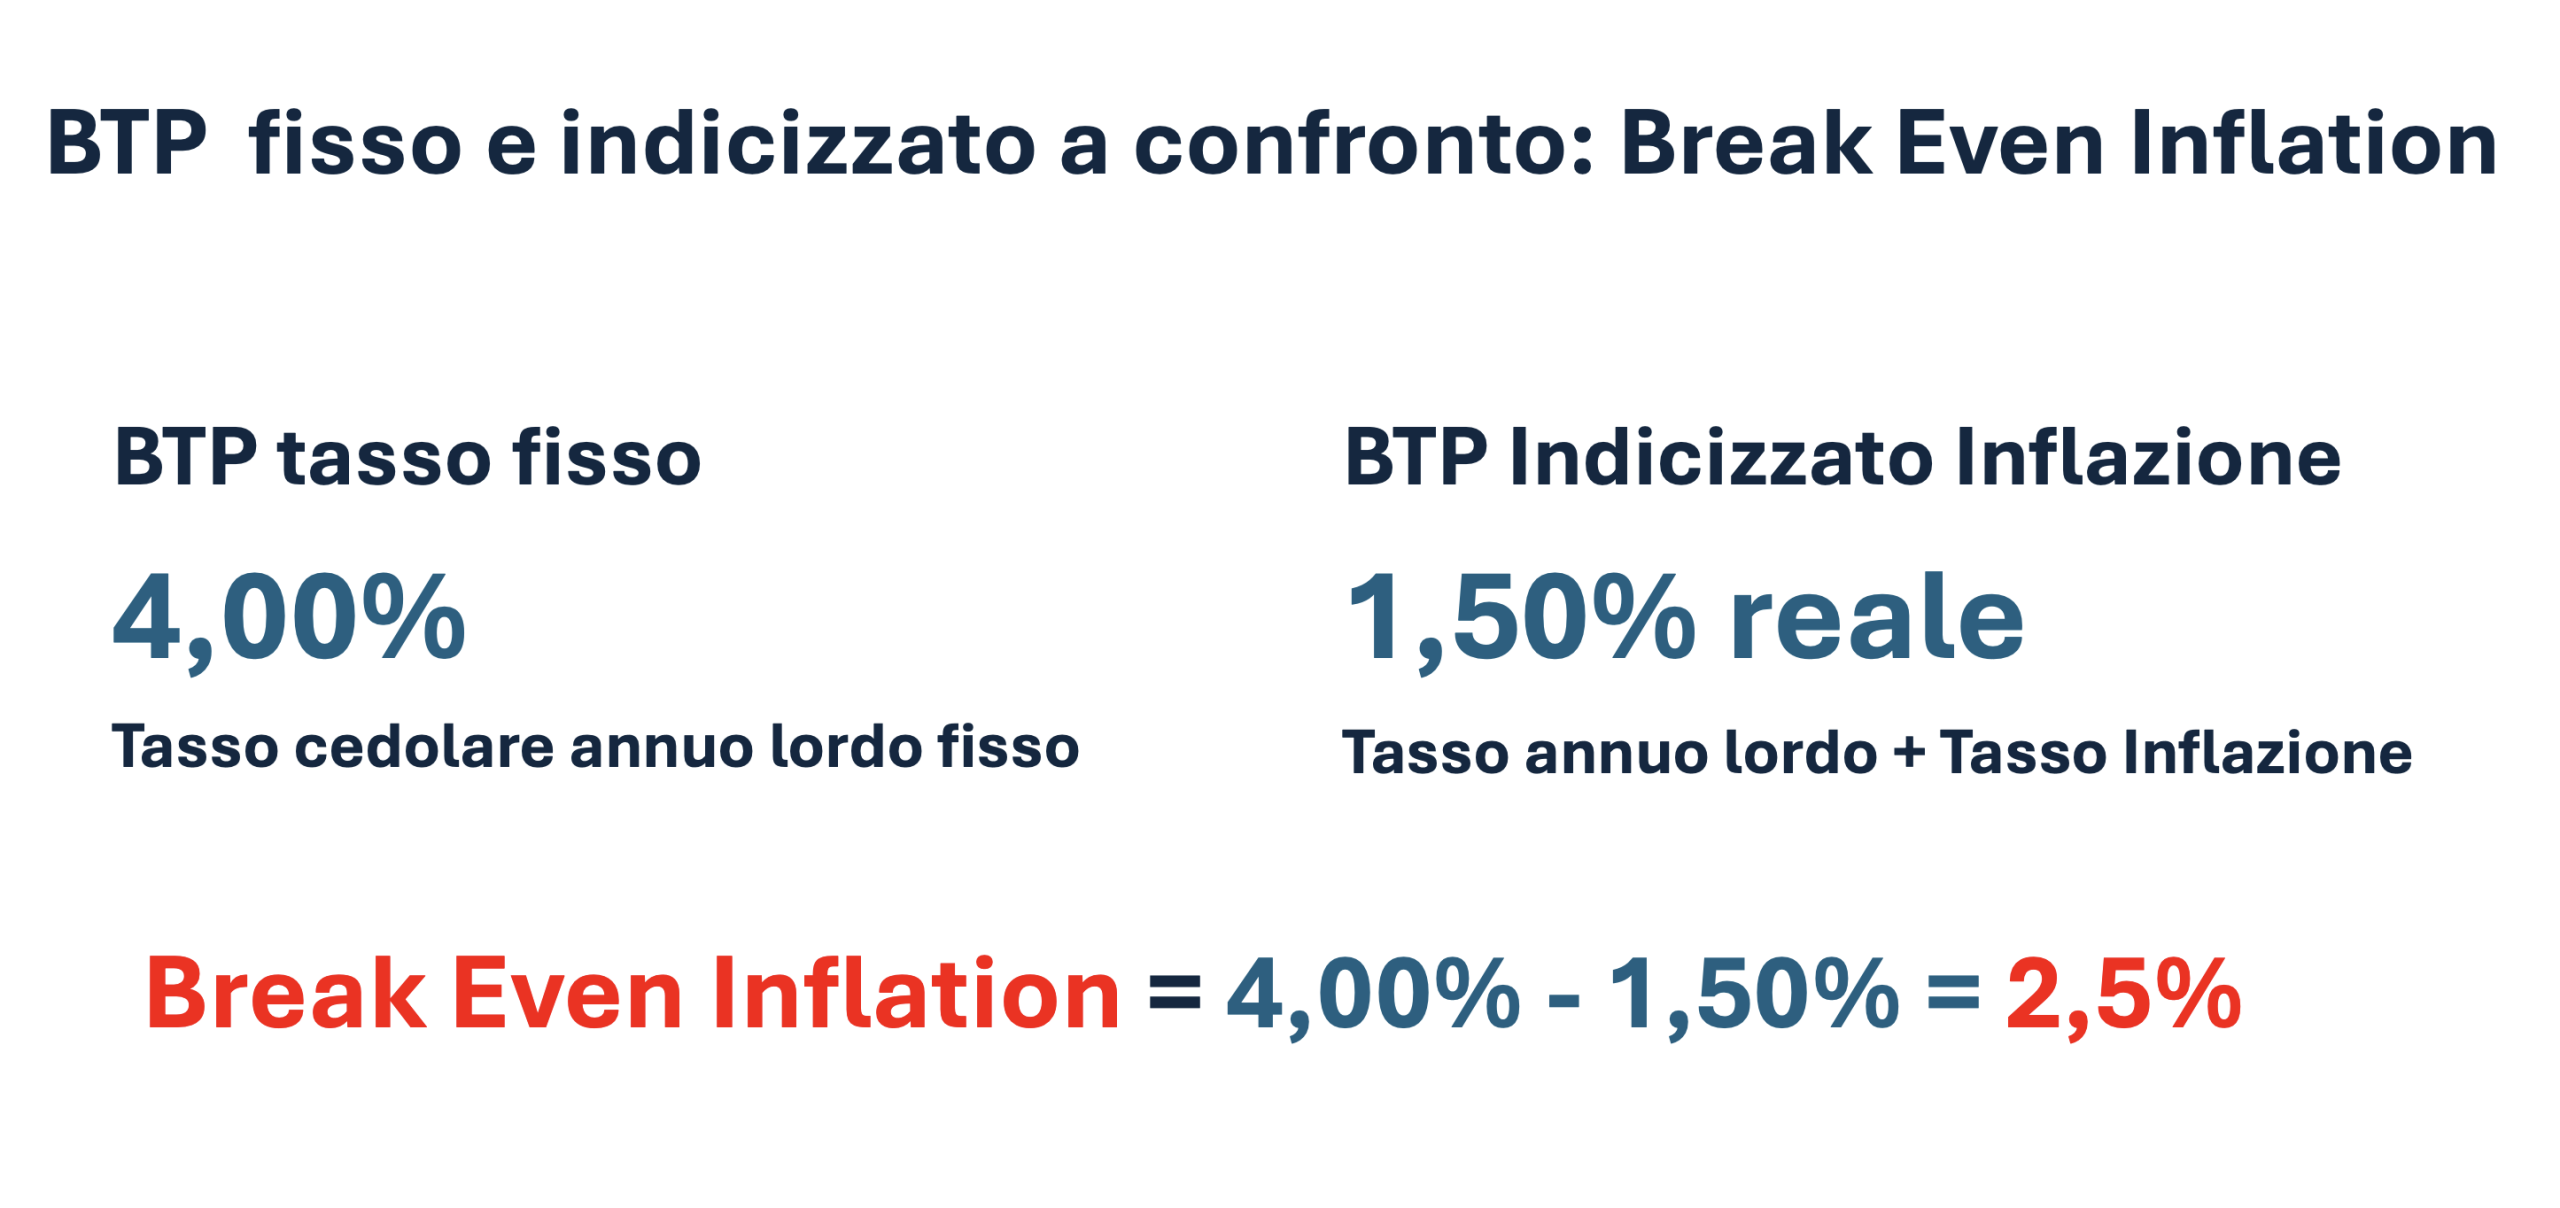
La scelta dipende quindi da una domanda: come prevedi che evolverà l’inflazione nei prossimi anni? Se prevedi un’inflazione media superiore a quella implicita nella differenza di rendimento tra il BTP tradizionale e quello indicizzato, è preferibile il secondo; in caso contrario, conviene il BTP a tasso fisso.
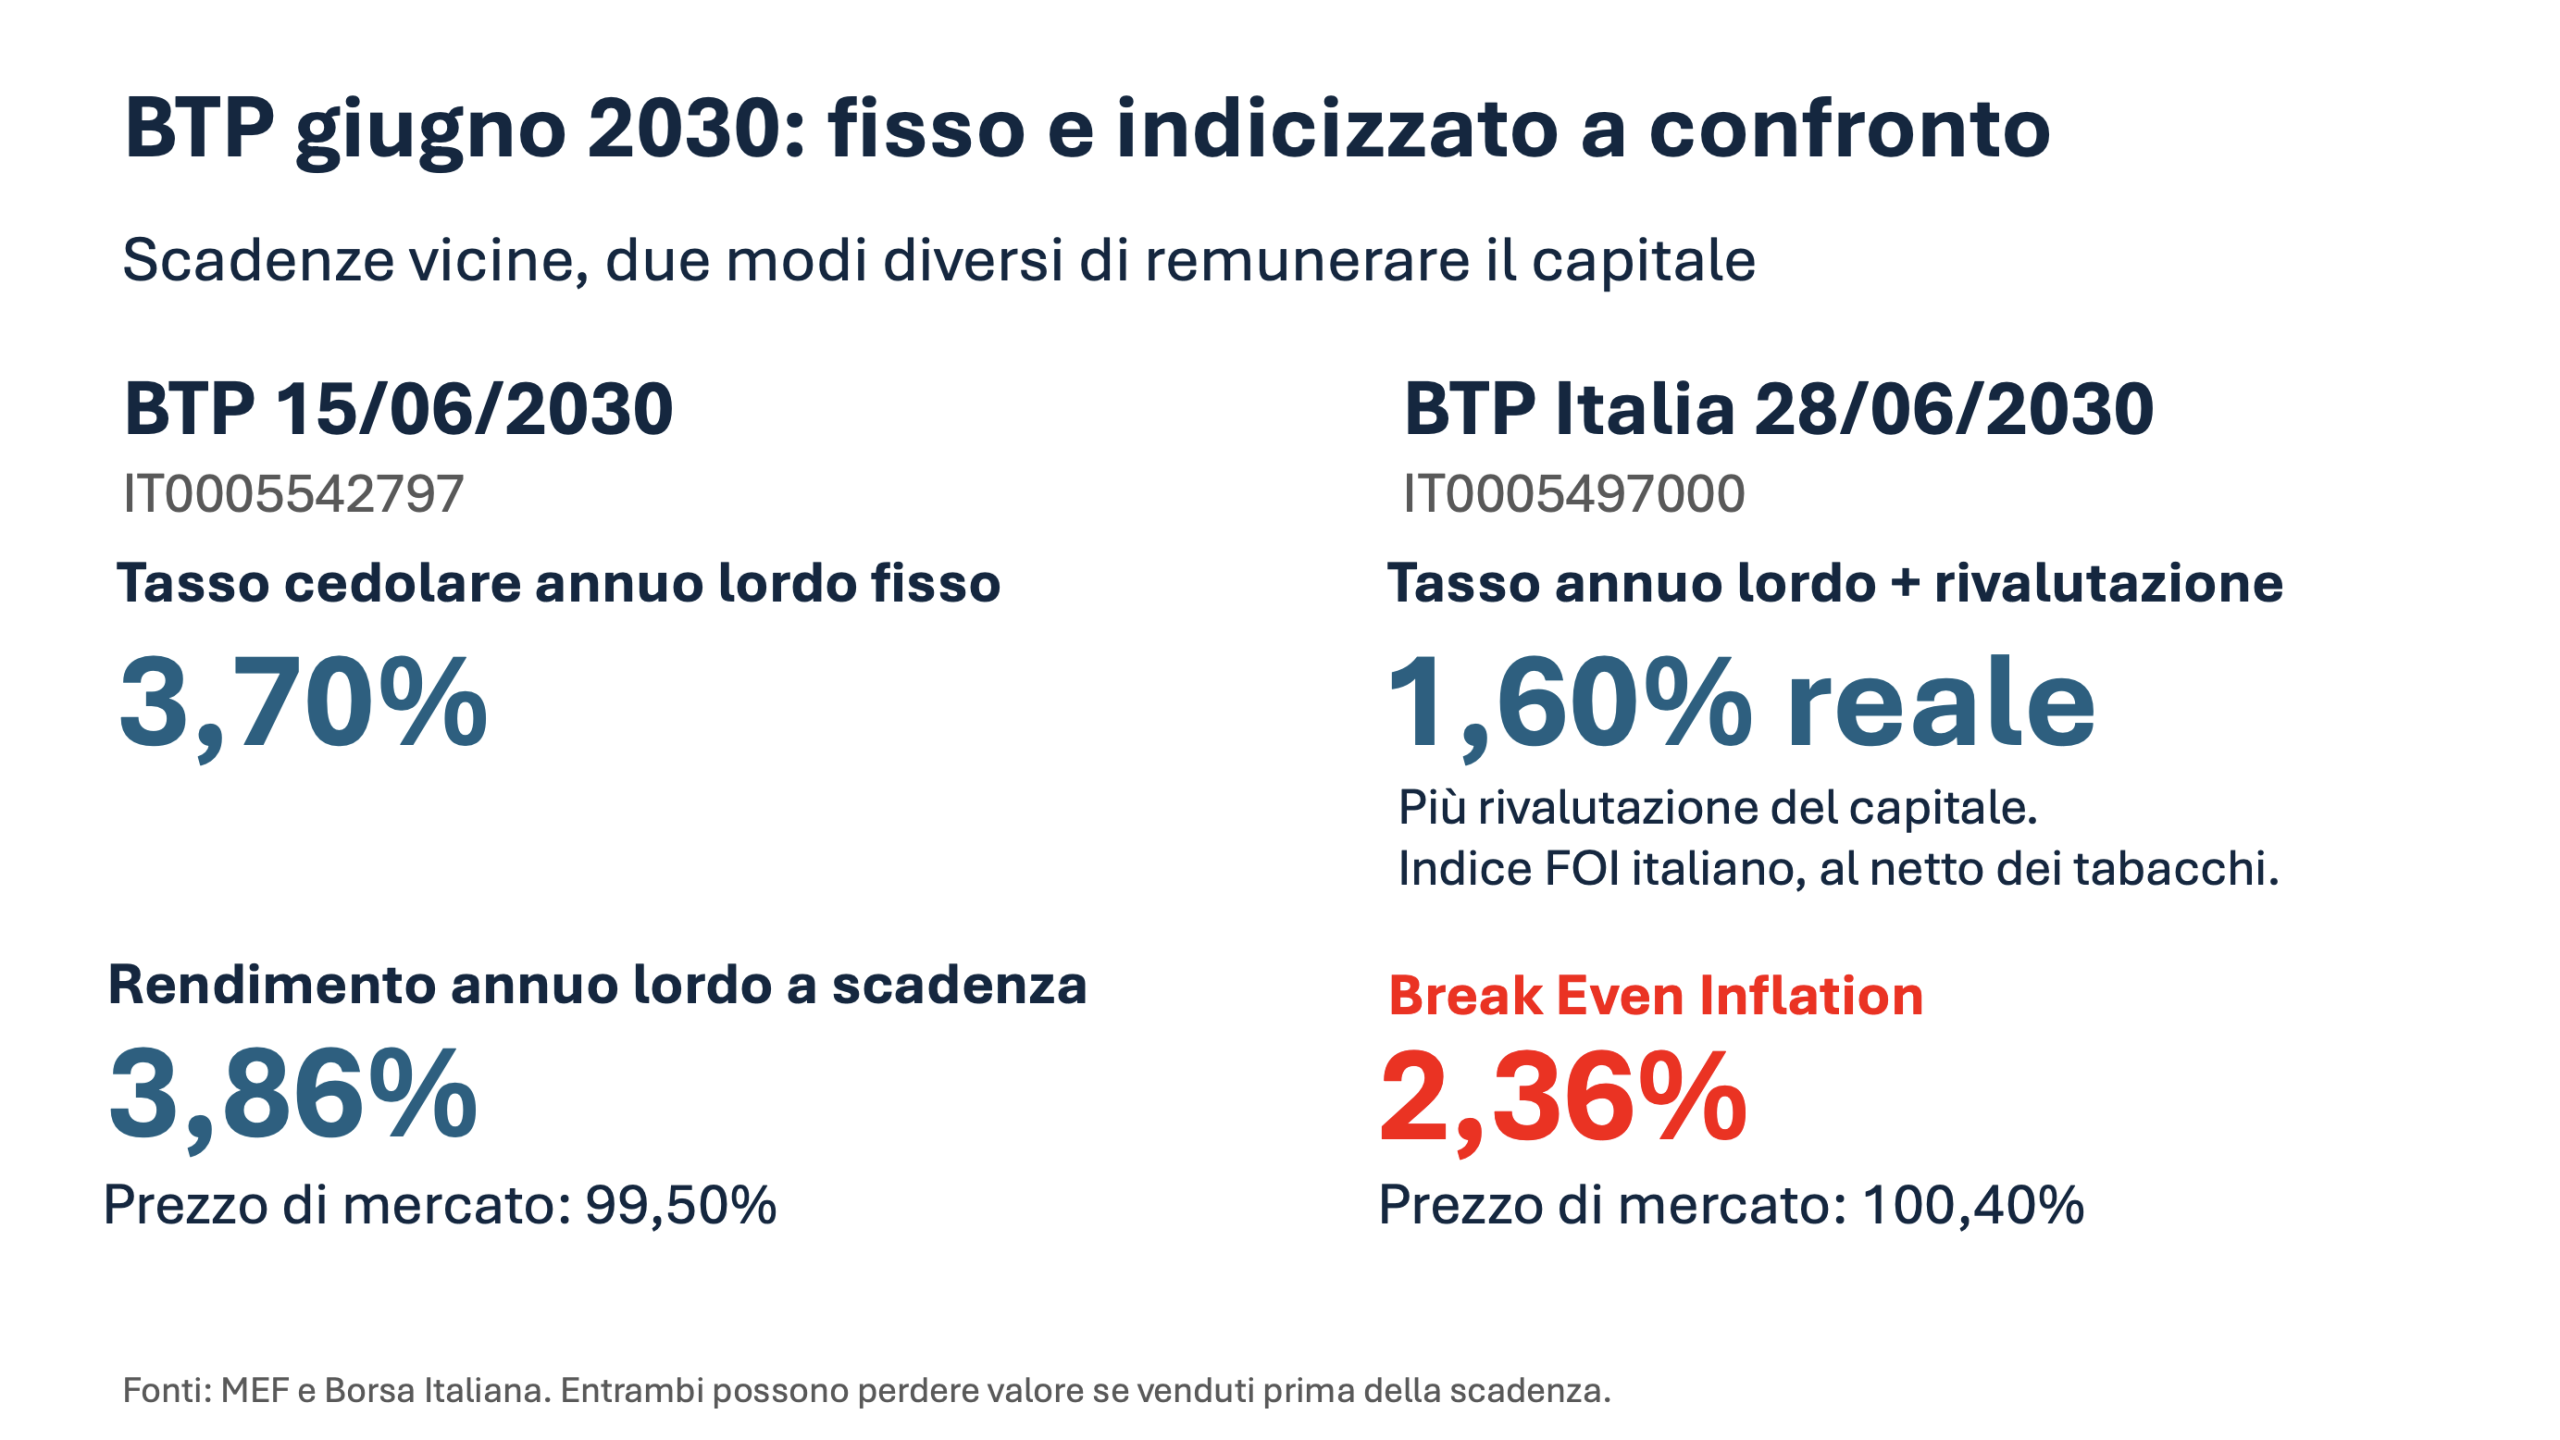
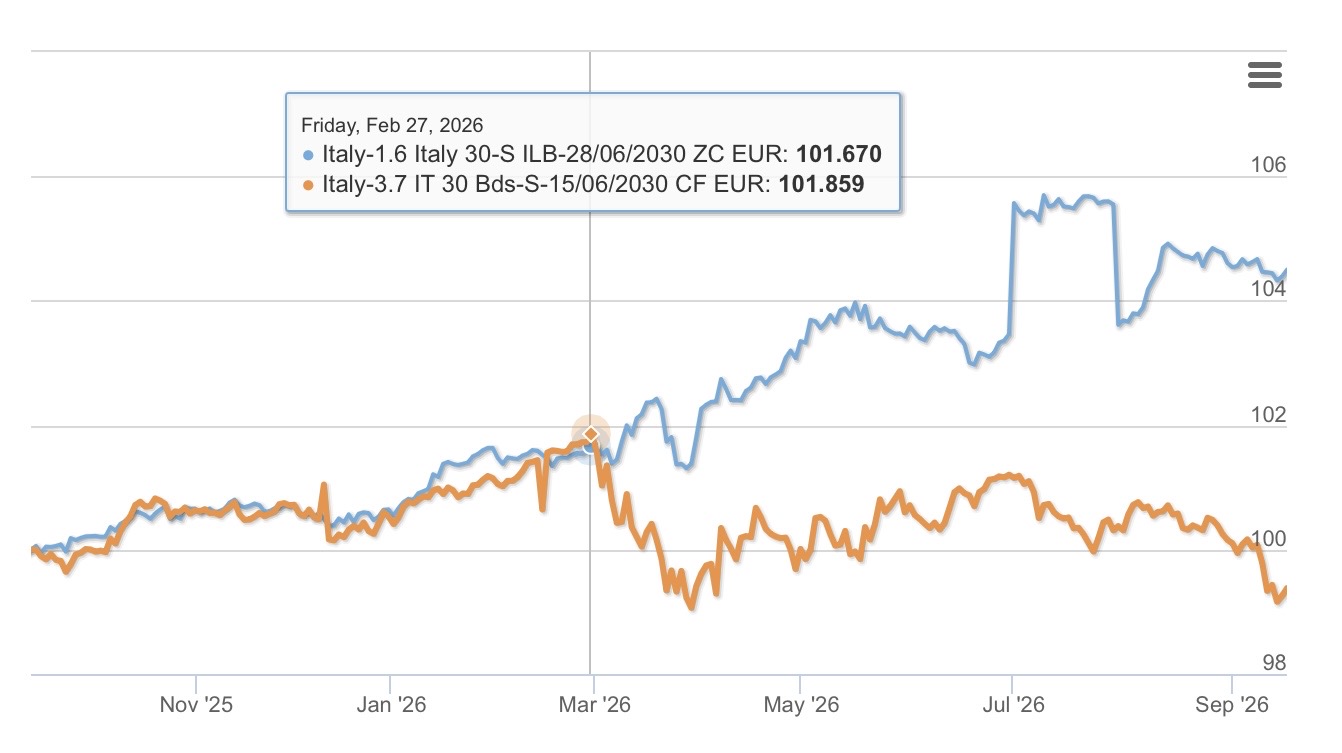
Esaminiamo un caso concreto. Consideriamo le quotazioni di inizio ottobre 2026 di due BTP con scadenze simili: uno a tasso fisso e uno indicizzato all’inflazione. Il livello di break even inflation, come si può notare dello schema sotto, è pari al 2,36%.
Quando conviene acquistare un titolo indicizzato all’inflazione?
Gli investitori tendono a interessarsi a questi strumenti quando l’inflazione è già aumentata, ma non sempre è il momento migliore. Con prezzi già elevati, la break even inflation — il livello che rende uguali i rendimenti di un titolo indicizzato e di uno a tasso fisso — è spesso alta. Di conseguenza, l’investimento conviene solo se l’inflazione resta elevata a lungo.
Dal grafico dei due BTP dell’esempio precedente, emerge che il momento più favorevole per vendere il titolo a tasso fisso (linea rossa) e passare a quello indicizzato (linea blu) era a fine febbraio, alla vigilia dell’attacco USAall’Iran, prima che l’aumento dei prezzi energetici iniziasse a spingere verso l’alto l’inflazione. Allora il BTP a tasso fisso rendeva circa il 2,50% a scadenza e bastava un’inflazione annua dell’1,4% perché quello indicizzato risultasse più conveniente; oggi serve almeno il 2,30%.
Le conclusioni
In sintesi, con un BTP a tasso fisso:
- conosci fin dall’inizio l’importo che riceverai ogni anno;
- se i prezzi aumentano, il rendimento reale diminuisce;
- è più conveniente quando il rendimento incorpora già aspettative d’inflazione elevata.
Con un BTP indicizzato all’inflazione:
- le cedole cambiano nel tempo;
- se l’inflazione cala molto, il rendimento può essere inferiore a quello di un titolo a tasso fisso;
- è più conveniente quando l’inflazione attesa è bassa, ma poi aumenta rapidamente e in modo inatteso.
Inserire una quota di titoli indicizzati può proteggere il portafoglio dalle fiammate inflattive, soprattutto se inattese. Le scadenze lunghe offrono maggiore protezione contro scenari meno prevedibili, ma nel breve periodo le loro quotazioni possono oscillare molto sul mercato. Acquistarli quando il rischio d’inflazione è già evidente, però, non è sempre vantaggioso. Spesso il momento migliore è quando il livello di crescita dei prezzi è basso ed è contenuta e la break even inflation implicita dei rendimenti. Non esiste quindi un titolo migliore in assoluto, ma quello più adatto allo scenario previsto.
Consulente Finanziario a Napoli. Ti aiuto a fare le scelte finanziarie più efficaci in base ai tuoi progetti di vita.