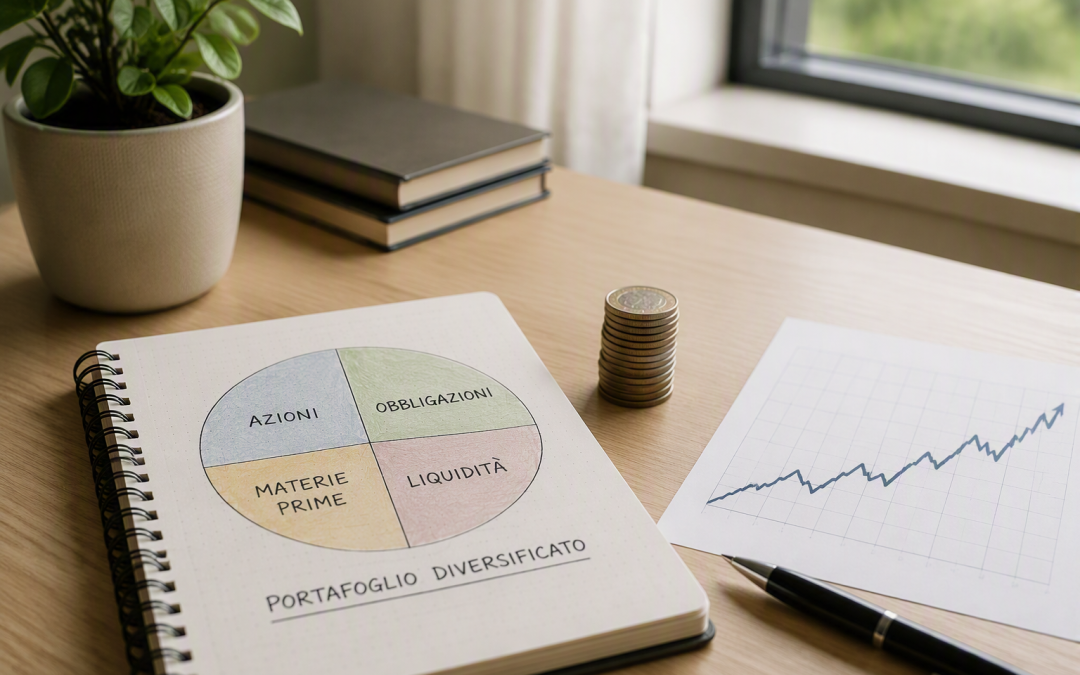
In mercati incerti come quelli attuali, costruire portafogli resilienti è fondamentale. Ma cosa significa? In breve, un portafoglio resiliente è progettato per continuare a funzionare anche quando il contesto diventa sfavorevole. In questo articolo vediamo come costruire un portafoglio resiliente.
Come costruire un portafoglio resiliente
Un portafoglio resiliente nasce dalla combinazione di quattro elementi:
- coerenza con gli obiettivi temporali;
- liquidità di sicurezza;
- diversificazione efficace;
- regole chiare.
Questo non significa eliminare oscillazioni o crisi finanziarie, ma strutturare il portafoglio in modo che, anche nei contesti più difficili, gli obiettivi di investimento prefissati restino raggiungibili.
1. Coerenza con gli obiettivi personali
Il denaro non è un fine, ma uno strumento per realizzare progetti personali e familiari: acquistare un’auto, finanziare gli studi dei figli, comprare o ristrutturare casa, integrare la pensione.
Un portafoglio resiliente non è uguale per tutti: dipende dagli obiettivi, dagli orizzonti temporali e dalla tolleranza al rischio di ciascuno. In sostanza, ogni obiettivo richiede una propria “scatola”: breve, medio o lungo termine. Il primo passo è definirli con chiarezza, individuando tempi di realizzazione e risorse da destinare a ciascuno. Non si può gestire allo stesso modo il denaro destinato all’integrazione della pensione tra 20 anni e quello previsto per l’acquisto di un’auto tra 2 anni. Inoltre, le scelte di investimento devono essere coerenti con la propria propensione al rischio, per evitare decisioni dettate dal panico nei momenti di mercato più difficili.
2. Liquidità di sicurezza
Anche in un portafoglio di medio-lungo periodo è essenziale prevedere una liquidità di sicurezza per imprevisti e spese di breve periodo.
Innanzitutto, occorre mantenere sul conto corrente le risorse che servono a coprire le spese ordinarie, per un importo che dovrebbe essere compreso tra 2-4 volte le spese medie mensili, a seconda della minore o maggiore variabilità delle entrate e delle uscite. A questo importo va aggiunta una ulteriore riserva che serve per far fronte ad eventuali spese impreviste o ad uscite già programmate nel breve termine. Questa componente dovrebbe indicativamente valere 4-8 volte le spese mensili ed essere impiegata in strumenti monetari facilmente liquidabili e poco esposti alle oscillazioni di mercato. La riserva di sicurezza non ha l’obiettivo di massimizzare il rendimento, ma di offrire stabilità e serenità, evitando di dover vendere investimenti più volatili nei momenti meno opportuni.
3. Diversificazione efficace
Molti portafogli sono costruiti con pochi titoli, una scelta che limita la diversificazione e aumenta i rischi. Quando vi è elevata concentrazione, un evento negativo su un singolo strumento finanziario può incidere in modo significativo sul patrimonio, fino a rendere difficile il recupero anche nel lungo periodo. La concentrazione è uno dei principali nemici della resilienza.
Per rafforzare la resilienza è opportuno ridurre:
- posizioni troppo concentrate su singoli titoli;
- settori eccessivamente rappresentati;
- esposizioni geografiche sbilanciate;
- strumenti eccessivamente volatili.
Attenzione, però: non basta detenere molti strumenti. Serve una diversificazione tra asset che reagiscono in modo diverso ai vari scenari di mercato, come:
- azioni globali;
- obbligazioni di qualità;
- liquidità;
- asset decorrelati, come REIT, materie prime e strumenti alternativi.
L’obiettivo è ridurre la volatilità, sia percepita sia effettiva. Va però ricordato che, se nel lungo periodo gli asset decorrelati tendono a muoversi in modo diverso, nel breve termine possono anche seguire la stessa direzione. Anche per questo è importante mantenere l’adeguata riserva di liquidità di cui si è detto: per affrontare esigenze di spesa impreviste senza dover disinvestire in perdita … o per cogliere opportunità di mercato nelle fasi più turbolente.
4. Regole chiare
Regole chiare e, quando possibile, automatiche aiutano a restare fedeli al percorso definito, soprattutto nelle fasi di forte stress dei mercati. La resilienza nasce anche dalla capacità di ridurre le decisioni emotive. Oltre a una riserva di liquidità adeguata, a obiettivi ben definiti, a una ripartizione coerente con il profilo di rischio e a una diversificazione efficace, è utile adottare alcune buone pratiche:
- ribilanciare periodicamente il portafoglio, indicativamente ogni 3-12 mesi, per evitare che l’andamento dei mercati ne alteri la composizione iniziale;
- attivare piani di accumulo per investire il risparmio periodico in modo graduale, riducendo il rischio di entrare sui mercati in un momento sfavorevole;
- mantenere coerenza con gli obiettivi temporali, evitando decisioni dettate dal panico nelle fasi più critiche dei mercati;
- programmare check-up periodici con il proprio consulente per verificare la coerenza tra portafoglio,obiettivi di investimento e contesto di mercato.
Conclusioni
Costruire un portafoglio resiliente richiede un approccio personalizzato, ma alcune regole di buon senso restano valide per la maggior parte dei risparmiatori.
In sintesi, è importante:
- partire dai propri obiettivi di investimento e compiere scelte finanziarie coerenti con essi e con la propria propensione al rischio;
- mantenere un’adeguata riserva di liquidità per affrontare imprevisti e spese di breve periodo;
- diversificare in modo efficace tra strumenti finanziari diversi e poco correlati tra loro;
- utilizzare piani di accumulo, ribilanciare periodicamente il portafoglio e programmare check-up regolaricon il proprio consulente finanziario;
- evitare decisioni istintive, soprattutto nelle fasi di maggiore tensione dei mercati.
In definitiva, la resilienza è disciplina, non reattività.
Consulente Finanziario a Napoli. Ti aiuto a fare le scelte finanziarie più efficaci in base ai tuoi progetti di vita.